Gewerbeimmobilien bewerten lassen – Gutachter in Köln und NRW
Verkehrswertgutachten für Büro- und Praxisimmobilien, Handelsflächen, Lager- und Produktionshallen sowie gemischt genutzte Objekte
Sie möchten eine Gewerbeimmobilie verkaufen, erwerben, vererben oder für eine Finanzierung, Gesellschafterangelegenheit oder Portfoliostrategie bewerten lassen? Ob Bürogebäude, Handelsfläche, Lagerhalle oder Wohn- und Geschäftshaus: Für den Immobilienwert sind häufig die Mietverträge, nachhaltig erzielbare Erträge, Leerstandsrisiken und Nutzungsmöglichkeiten entscheidend.
Wir erstellen sachverständige Immobilienbewertungen und Verkehrswertgutachten für Gewerbeimmobilien in Köln, im Rhein-Erft-Kreis und in Nordrhein-Westfalen. Überregionale Bewertungsaufträge übernehmen wir nach individueller Abstimmung.
Welche Bewertungsverfahren und Unterlagen erforderlich sind, richtet sich nach der Immobilie und dem Zweck des Gutachtens.
Neben privaten und gewerblichen Eigentümern betreuen wir auch Immobiliengesellschaften, Family Offices, Bestandshalter und professionelle Investoren. Unsere Bewertungen unterstützen unter anderem Ankaufs- und Verkaufsentscheidungen, Portfoliostrategien, Vermögensauseinandersetzungen und unternehmerische Entscheidungen.
Telefonisch beraten lassen: 02234 250 96 15 · Ihre Anfrage ist kostenlos und unverbindlich.
Was ist die Bewertung einer Gewerbeimmobilie?
Die Bewertung einer Gewerbeimmobilie ermittelt den Wert einer überwiegend gewerblich genutzten Immobilie zu einem bestimmten Bewertungsstichtag. Bei einem Verkehrswertgutachten wird der Marktwert im Sinne des § 194 BauGB unter Berücksichtigung der tatsächlichen Eigenschaften, rechtlichen Gegebenheiten und Marktverhältnisse bestimmt. Je nach Objektart können Mieterträge, Mietvertragsbedingungen, Nutzungsmöglichkeiten und objektspezifische Risiken wesentlichen Einfluss auf den Wert haben.
| Begriff | Worum es geht | Hinweis |
|---|---|---|
| Verkehrswert | Preis, der zum Stichtag im gewöhnlichen Geschäftsverkehr zu erzielen wäre (§ 194 BauGB) | Gegenstand unseres Verkehrswertgutachtens |
| Unverbindliche Werteinschätzung | Erste Orientierung ohne vollständige gutachterliche Begründung. | Sie ersetzt kein Verkehrswertgutachten; ihre Verwendbarkeit hängt vom jeweiligen Zweck ab. Sie ist nicht mit der kostenlosen Anfrage oder dem kostenlosen Erstgespräch gleichzusetzen und kann kostenpflichtig sein. |
| Mietwert | marktüblich erzielbare Miete einer Fläche | eigene Fragestellung, gesondertes Gutachten |
| Beleihungswert | Eigenständige, auf langfristige und nachhaltige Eigenschaften ausgerichtete Wertermittlung nach den hierfür geltenden Vorschriften, insbesondere der Beleihungswertermittlungsverordnung (BelWertV). | Nicht mit dem Verkehrswert gleichzusetzen; gesonderte Anforderungen und Beauftragung. |
| Bilanzielle Bewertungsgrößen | Werte für Jahresabschlüsse, etwa nach HGB oder IFRS | besondere Anforderungen an Standard und Bericht; vorab zu klären |
Ein Verkehrswertgutachten bewertet die Immobilie. Eine Unternehmens- oder Betriebsbewertung ist nicht automatisch Bestandteil des Auftrags.
Welche Gewerbeimmobilien wir bewerten
Büro und Praxis
Wertbestimmend sind vor allem Lage, Drittverwendungsfähigkeit, Flächenqualität, Leerstand, Mietstruktur und Vermietbarkeit.
Typische Investorenfrage: Ein Bürogebäude soll angekauft werden – wie wirken sich Mieterstruktur, Restlaufzeiten der Mietverträge und Leerstandsrisiken auf den Wert aus?
Einzelhandel
Hier zählen Standort, Kundenfrequenz, Nutzbarkeit der Flächen, die bestehenden Mietverhältnisse und die marktgerechten Erträge.
Typische Bewertungsfrage: Die vereinbarte Miete liegt über oder unter dem heutigen Marktniveau – welche Erträge sind nachhaltig erzielbar, und wie gehen sie in den Wert ein?
Lager und Logistik
Wichtig sind Hallenhöhe, Anlieferung, Verkehrsanbindung, technische Ausstattung, genehmigte Nutzung und die Nachfrage nach vergleichbaren Flächen.
Typische Investorenfrage: Wie wirken sich ein auslaufender Mietvertrag, die Abweichung zwischen Vertrags- und Marktmiete sowie die Drittverwendungsfähigkeit auf den Immobilienwert einer Logistikimmobilie aus? Siehe Praxisbeispiel Gewerbehalle.
Produktion und Industrie
Zu berücksichtigen sind Gebäudestruktur, besondere Einbauten, mögliche Altlastenrisiken, Möglichkeiten einer Nutzungsänderung und eine oft eingeschränkte Drittverwendbarkeit. Wo Fachgutachten anderer Disziplinen nötig sind, etwa zu Altlasten, stimmen wir das vor der Beauftragung ab.
Typische Eigentümerfrage: Der eigene Betrieb wird aufgegeben oder verkauft – welchen Wert hat die Halle für einen anderen Nutzer?
Gemischt genutzte Objekte
Unterschiedliche Nutzungsbereiche erhalten gesonderte Mietansätze und, wo nötig, eine differenzierte Risikobewertung.
Typische Eigentümerfrage: Im Erbfall steht das Ladenlokal leer – wie werden Wohn- und Gewerbeteil bewertet? Siehe Praxisbeispiel Wohn- und Geschäftshaus.
Gewerbegrundstücke und Spezialimmobilien
Gewerbegrundstücke bewerten wir, wenn der Bewertungsauftrag entsprechend ausgestaltet ist. Hotels, Pflegeheime, Kliniken, Betreiberimmobilien und Einkaufszentren behandeln wir im eigenen Leistungsbereich Spezialimmobilien. Bei besonderen Objekten prüfen wir den Auftragsumfang individuell.
Vor der Auftragsannahme prüfen wir bei besonderen Objekten, ob die Aufgabenstellung mit unseren Qualifikationen und Ressourcen bearbeitet werden kann oder ergänzende Fachkompetenz erforderlich ist. Ein Verkehrswertgutachten umfasst keine umfassende technische Untersuchung, keine Altlastenbegutachtung und keine Unternehmensbewertung.
Gewerbeimmobilienbewertung für Investoren, Unternehmen und Family Offices
Für professionelle Immobilieninvestoren ist der Verkehrswert einer Gewerbeimmobilie häufig nur eine von mehreren relevanten Entscheidungsgrößen.
Mietvertragslaufzeiten, nachhaltig erzielbare Erträge, Bewirtschaftungskosten, Leerstandsrisiken, Drittverwendungsfähigkeit und künftiger Investitionsbedarf beeinflussen sowohl den Immobilienwert als auch die wirtschaftlichen Perspektiven einer Investition.
Das Sachverständigen- und Ingenieurbüro Motyl erstellt Immobilienbewertungen für Unternehmen, Immobiliengesellschaften, Family Offices und institutionelle Auftraggeber.
Alexander Motyl verbindet seine immobilienwirtschaftlichen Qualifikationen mit seiner früheren Erfahrung in Konzernrevision und Unternehmensberatung sowie seiner Ausbildung im Real Estate Asset Management und in der Immobilien-Projektentwicklung.
Neben einer gesondert beauftragten Immobilienbewertung können bei entsprechendem Auftrag ergänzende wirtschaftliche Analysen, die Plausibilisierung von Bewertungsannahmen oder immobilienbezogene Due-Diligence-Leistungen erfolgen.
Der Bewertungs- und Untersuchungsumfang wird vor der Beauftragung individuell festgelegt.
Weiterführend: Wirtschaftliche Due Diligence und Transaktionsberatung
Wie wird der Wert einer Gewerbeimmobilie ermittelt?
Die Immobilienwertermittlungsverordnung (ImmoWertV) sieht das Vergleichswert-, das Ertragswert- und das Sachwertverfahren vor, einzeln oder kombiniert. Welches Verfahren geeignet ist, richtet sich nach der Art des Objekts, den Gepflogenheiten am Markt und vor allem nach den verfügbaren Daten; die Wahl ist im Gutachten zu begründen (§ 6 Abs. 1 ImmoWertV). Der Bewertungsansatz ist deshalb immer objekt- und marktabhängig.
Ertragswertverfahren
Bei vielen Gewerbeimmobilien bestimmen die am Markt erzielbaren Erträge den Preis. Dann steht das Ertragswertverfahren im Mittelpunkt (§§ 27 bis 34 ImmoWertV). Es baut auf diesen Größen auf:
- Rohertrag: Im allgemeinen und vereinfachten Ertragswertverfahren grundsätzlich die bei ordnungsgemäßer Bewirtschaftung und zulässiger Nutzung marktüblich erzielbaren Erträge. Tatsächliche Mieten werden zugrunde gelegt, soweit sie marktüblich erzielbar sind (§ 31 Abs. 2 ImmoWertV).
- Besondere Mietverhältnisse: Weichen die vertraglichen Erträge wesentlich vom marktüblich erzielbaren Niveau ab oder verändern sie sich aufgrund konkreter Tatsachen mit hinreichender Sicherheit, ist die angemessene Berücksichtigung im jeweiligen Bewertungsverfahren zu prüfen. Bei Anwendung des periodischen Ertragswertverfahrens ergeben sich die Erträge insbesondere aus den vertraglichen Vereinbarungen.
- Bewirtschaftungskosten: Verwaltung, Instandhaltung, Mietausfallwagnis und nicht umgelegte Betriebskosten
- Reinertrag: Rohertrag abzüglich Bewirtschaftungskosten
- Restnutzungsdauer der baulichen Anlagen
- Bodenwert des Grundstücks
- objektspezifisch angepasster Liegenschaftszinssatz
- Besondere objektspezifische Grundstücksmerkmale, beispielsweise außergewöhnliche Ertragsverhältnisse, Instandhaltungsrückstau oder bestimmte Rechte und Belastungen, werden berücksichtigt, soweit ihr Werteinfluss nicht bereits in anderen Bewertungsansätzen enthalten ist (§ 8 Abs. 3 ImmoWertV).
Vergleichswertverfahren
Liegen ausreichend vergleichbare Kaufpreise oder geeignete Vergleichsfaktoren vor, können sie eine Grundlage der Bewertung sein (§§ 24 bis 26 ImmoWertV). Bei Gewerbeimmobilien sind solche Daten wegen der unterschiedlichen Objekte und Verträge oft nur eingeschränkt verfügbar.
Sachwertverfahren
Je nach Objekt und Markt kann auch das Sachwertverfahren relevant sein (§§ 35 bis 39 ImmoWertV), etwa wenn geeignete Ertrags- oder Vergleichsdaten fehlen und Sachwertgesichtspunkte für die Preisbildung wesentlich sind, wie bei manchen eigengenutzten Objekten.
Warum ein Mietmultiplikator allein nicht ausreicht
Ein Multiplikator setzt einen Immobilienpreis ins Verhältnis zu einem bestimmten Jahresertrag. Er kann als erste Orientierung oder für Marktvergleiche dienen. Für ein sachverständiges Verkehrswertgutachten genügt er allein regelmäßig nicht, denn ein einfacher Faktor berücksichtigt nicht automatisch:
- den Unterschied zwischen Vertragsmiete und Marktmiete
- Leerstandsrisiken
- Mietvertragslaufzeiten
- nicht umlagefähige Bewirtschaftungskosten
- erforderliche Instandhaltungen
- Nutzungsbeschränkungen
- die Restnutzungsdauer
- Lage- und Objektbesonderheiten
Ein allgemeiner Mietmultiplikator ersetzt keine sachverständige Verkehrswertermittlung.
Unterschiedliche Erträge: periodisches Ertragswertverfahren und DCF
Die ImmoWertV kennt drei Varianten des Ertragswertverfahrens: das allgemeine, das vereinfachte und das periodische (§ 27 Abs. 5). Im periodischen Ertragswertverfahren nach § 30 ImmoWertV können gesichert absehbare Veränderungen der Erträge berücksichtigt werden, etwa aus auslaufenden Mietverträgen oder vereinbarten Staffelmieten. Es zinst die Reinerträge der einzelnen Jahre und einen Restwert auf den Stichtag ab; der Betrachtungszeitraum soll zehn Jahre nicht überschreiten (§ 30 Abs. 2 ImmoWertV).
Eine Discounted-Cashflow-Betrachtung (DCF) kann je nach Aufgabenstellung als ergänzende finanzmathematische Analyse dienen. Eine DCF-Betrachtung ist jedoch nicht pauschal mit einem Verkehrswertgutachten nach ImmoWertV gleichzusetzen. Ertragsannahmen, Betrachtungszeitraum und Abzinsung müssen in jedem Fall nachvollziehbar begründet sein.
Quellen: Immobilienwertermittlungsverordnung (ImmoWertV) §§ 6, 24–39 · § 194 BauGB. Stand: 21.11.2026.
Zwei fiktive Beispiele: Wie Mietverträge und Leerstand den Wert beeinflussen
Die folgenden Fälle sind fiktive, vereinfachte Modellbeispiele. Sie zeigen die Überlegungen einer Immobilienbewertung, beruhen aber nicht auf konkreten Kundenaufträgen und enthalten keine tatsächlichen Marktwerte oder Marktmieten. Sie ersetzen kein Verkehrswertgutachten.
Fiktives, vereinfachtes Bewertungsbeispiel – keine tatsächliche Kundenreferenz.
Praxisbeispiel: Gewerbehalle verkaufen – wie beeinflusst ein auslaufender Mietvertrag den Immobilienwert?
Ausgangssituation
Ein Eigentümer besitzt eine vermietete Gewerbehalle im Rhein-Erft-Kreis und erwägt den Verkauf. Der bestehende Mietvertrag läuft in zwei Jahren aus. Die vertraglich vereinbarte Miete liegt unter der für das Modell angenommenen marktüblich erzielbaren Miete.
Der Eigentümer möchte wissen, ob der aktuelle Mietvertrag den Verkehrswert beeinflusst und welcher Angebotspreis für die Immobilie sachgerecht sein könnte.
Fiktive Ausgangsdaten
| Merkmal | Annahme |
|---|---|
| Hallenfläche | 1.000 m² |
| Derzeitige Nettokaltmiete | 5,20 €/m² |
| Angenommene marktübliche Nettokaltmiete | 6,50 €/m² |
| Restlaufzeit Mietvertrag | 24 Monate |
| Möglicher Modernisierungsbedarf | 35.000 € |
Alle Werte dienen ausschließlich der Veranschaulichung und stellen keine aktuellen Marktmieten oder Investitionskosten in Köln oder NRW dar.
Welche Bedeutung hat die Mietdifferenz?
| Berechnung | Ergebnis |
|---|---|
| Bisherige Jahresnettokaltmiete 1.000 m² × 5,20 € × 12 | 62.400 € |
| Angenommene marktübliche Jahresnettokaltmiete 1.000 m² × 6,50 € × 12 | 78.000 € |
| Jährliche Differenz | 15.600 € |
Die vertragliche Jahresmiete liegt im Beispiel rund 20 % unter der angenommenen marktüblich erzielbaren Miete.
Bedeutet dies, dass die Gewerbehalle automatisch 20 % weniger wert ist?
Nein. Die Abweichung zwischen Vertrags- und Marktmiete ist nur einer von mehreren Wertfaktoren.
Entscheidend ist unter anderem, wie lange die bestehende Mietvereinbarung noch gilt, ob eine Vertragsverlängerung vorgesehen ist und welche Miete nach einem möglichen Mieterwechsel nachhaltig erzielt werden kann.
Auch Leerstandszeiten, Makler- und Anpassungskosten, rechtliche Nutzungsmöglichkeiten, die Drittverwendungsfähigkeit und erforderliche Investitionen sind zu berücksichtigen.
Der angenommene Modernisierungsbedarf von 35.000 € führt ebenfalls nicht automatisch zu einem gleich hohen Verkehrswertabschlag. Erforderlichkeit, Zeitpunkt, Kostentragung und mögliche bereits berücksichtigte Wertwirkungen müssen geprüft werden.
Monatliche Mietdifferenz: 1.300 € (1.000 m² × 1,30 €) · jährliche Mietdifferenz: 15.600 € · Mietdifferenz über 24 Monate: 31.200 €.
Über die verbleibende Vertragslaufzeit von 24 Monaten ergibt sich damit eine rechnerische Mietdifferenz von insgesamt 31.200 €. Dieser Betrag entspricht jedoch nicht automatisch einer Minderung des Verkehrswerts. Für die Wertermittlung sind insbesondere die zeitliche Zuordnung und gegebenenfalls Abzinsung der Ertragsunterschiede sowie weitere objektspezifische Umstände zu berücksichtigen.
Was untersucht der Sachverständige?
Der Gutachter prüft insbesondere die bestehenden Mietverträge, die marktüblich erzielbaren Erträge, die Restnutzungsdauer sowie die rechtlich zulässigen und wirtschaftlich realistischen Nutzungsmöglichkeiten.
Der Gutachter berücksichtigt die für die Bewertung relevanten und im vereinbarten Untersuchungsumfang erkennbaren Zustandsmerkmale. Erforderliche vertiefte bautechnische Fachuntersuchungen werden gesondert vereinbart.
Bei hinreichend gesichert absehbaren Änderungen der Erträge kann das periodische Ertragswertverfahren nach § 30 ImmoWertV geeignet sein.
Ein sachverständig ermittelter Verkehrswert berücksichtigt diese Faktoren im Zusammenhang und vermeidet eine doppelte Berücksichtigung einzelner Risiken.
Warum kann eine Bewertung vor dem Verkauf sinnvoll sein?
Ein Verkehrswertgutachten bietet dem Eigentümer eine nachvollziehbare Grundlage für die Einordnung möglicher Kaufpreisangebote und der wertrelevanten Auswirkungen des bestehenden Mietvertrags.
Sie möchten Ihre Gewerbehalle verkaufen oder den aktuellen Verkehrswert ermitteln lassen?
Wir klären mit Ihnen, welcher Bewertungsumfang für Ihre Immobilie sinnvoll ist.
Die erste Anfrage ist kostenlos und unverbindlich. Kostenpflichtige Leistungen erfolgen ausschließlich nach gesonderter Beauftragung.
Gewerbeimmobilie verkaufen – Immobilienvermittlung durch COLOGNE IMMOBILIEN
Bewertung und Vermittlung sind getrennte Leistungen. Ein Verkehrswertgutachten setzt keine Vermittlung voraus.
Fiktives Modellbeispiel – keine tatsächliche Kundenreferenz.
Praxisbeispiel: Wohn- und Geschäftshaus bewerten – wie wirkt sich der Leerstand eines Ladenlokals aus?
Eine Erbengemeinschaft besitzt ein Wohn- und Geschäftshaus in Köln. Die Wohnungen sind vermietet, während eine Gewerbeeinheit im Erdgeschoss seit mehreren Monaten leer steht.
Für die bevorstehende Vermögensauseinandersetzung soll der Verkehrswert ermittelt werden.
Fiktive Ausgangsdaten
| Merkmal | Annahme |
|---|---|
| Wohnfläche | 360 m² |
| Gewerbefläche | 120 m² |
| Wohnraummiete | 12 €/m² monatlich |
| Angenommene Gewerbemiete | 15 €/m² monatlich |
| Leerstand Gewerbeeinheit | 8 Monate |
Erträge im Modell
| Wohnungen, Nettokaltmiete jährlich 360 m² × 12 € × 12 | 51.840 € |
| Gewerbefläche, rechnerisches Jahresmietpotenzial 120 m² × 15 € × 12 | 21.600 € |
Das Mietpotenzial der Gewerbefläche ist eine Modellannahme bei vollständiger Vermietung – kein gesicherter Ertrag.
Aus der für das Modell angenommenen Gewerbemiete von 1.800 € monatlich ergibt sich für acht Monate Leerstand ein rechnerisches Mietpotenzial von 14.400 €. Dieses Potenzial ist weder ein tatsächlich nachgewiesener Mietausfall noch ein automatischer Abschlag vom Verkehrswert.
Ob dieses Mietpotenzial nachhaltig erzielbar ist, muss im Rahmen der Wertermittlung untersucht werden. Entscheidend sind unter anderem die Lage des Ladenlokals, der Flächenzuschnitt, die genehmigte Nutzung, die Nachfrage nach vergleichbaren Gewerbeflächen und mögliche Kosten einer Wiedervermietung.
Ein vorübergehender Leerstand bedeutet nicht automatisch einen dauerhaften Mietausfall. Ebenso darf das Mietpotenzial nicht ohne Prüfung als gesicherter Ertrag behandelt werden.
Was Eigentümer daraus lernen können
Bei gemischt genutzten Immobilien müssen Wohn- und Gewerbeflächen entsprechend ihren Eigenschaften und Ertragsbedingungen sachgerecht berücksichtigt werden.
Ein Verkehrswertgutachten kann eine nachvollziehbare Grundlage für eine Erbauseinandersetzung, einen Verkauf oder die Überprüfung eines angebotenen Kaufpreises schaffen.
Sie möchten ein Wohn- und Geschäftshaus im Erbfall oder vor einem Verkauf bewerten lassen? Wir klären mit Ihnen Bewertungsgegenstand, Unterlagen und Gutachtenumfang. Die Anfrage ist kostenlos und unverbindlich.
Wohn- und Geschäftshaus bewerten lassen ↗Wann ein Gutachten für eine Gewerbeimmobilie sinnvoll ist
- Verkauf oder Kauf einer Gewerbeimmobilie
- Vermögensauseinandersetzungen und Erbfälle
- Gesellschafter- und Unternehmenskonstellationen, soweit der Immobilienwert betroffen ist
- Finanzierung und Sicherheitenprüfung
- bilanzielle Fragestellungen, nach gesonderter Klärung der Anforderungen
- Investitionsentscheidungen
- Prüfung vorhandener Immobilienwertansätze, auch im Rahmen unserer Gutachtenüberprüfung
Bei steuerlichen Anlässen, etwa Erbschaft- oder Schenkungsteuer, gelten Besonderheiten der steuerlichen Bewertung. Klären Sie diese bitte mit Ihrer Steuerberatung. Welchen Wert das Finanzamt ansetzt, entscheidet das Finanzamt.
Bank, Bilanz und Gesellschafter
Für Finanzierungen, Unternehmensentscheidungen oder bilanzielle Fragestellungen können unterschiedliche Bewertungsgrundlagen erforderlich sein. Wir klären vor der Beauftragung, welche Art von Bewertung benötigt wird und welche Anforderungen der jeweilige Auftraggeber oder Empfänger an die Unterlagen stellt.
Banken, Finanzämter und Wirtschaftsprüfer können unterschiedliche Anforderungen stellen. Ob eine Stelle ein Gutachten zugrunde legt, entscheidet sie selbst. Ein Verkehrswertgutachten nach § 194 BauGB ist kein Beleihungswertgutachten nach der BelWertV. Bei IFRS-, HGB- oder sonstigen bilanziellen Bewertungsfragen klären wir den genauen Auftrag und die anzuwendenden Bewertungsgrundlagen vorab.
So läuft die Bewertung Ihrer Gewerbeimmobilie ab
- Anfrage mit Objektart, Standort und Bewertungsanlass.
- Klärung von Bewertungsstichtag, Gutachtenart und Verwendungszweck.
- Angebot und schriftliche Beauftragung mit Honorargrundlage, möglichen Zuschlägen und Nebenkosten.
- Prüfung der verfügbaren Objektunterlagen.
- Ortsbesichtigung und Objekterfassung im Umfang, den der Gutachtenauftrag vorsieht.
- Marktanalyse und Wahl der geeigneten Bewertungsverfahren.
- Gutachtenerstellung und Übergabe der vereinbarten Dokumentation.
Welche Unterlagen werden für ein Gewerbeimmobiliengutachten benötigt?
Für eine erste Anfrage reichen:
- Objektart
- Standort
- Bewertungsanlass
- ungefähre Größe
- gewünschter Bewertungsstichtag, soweit bekannt
- besondere Anforderungen oder Fristen
Für die Gutachtenerstellung können wesentlich sein:
- Grundbuchauszug und Flurstücksdaten
- Bauunterlagen und genehmigte Nutzung
- Flächenberechnungen und Grundrisse
- Mietverträge einschließlich Nachträgen und Optionen
- Mieterliste mit Flächen, Mieten und Laufzeiten
- Informationen zu Leerständen
- Betriebs- und Bewirtschaftungskosten
- Angaben zu Instandhaltung und Modernisierung
- wertrelevante Rechte und Belastungen
- bei Bedarf weitere objektbezogene oder öffentlich-rechtliche Informationen
Nicht jede Unterlage ist bei jeder Bewertung erforderlich. Welche Unterlagen für die eigentliche Gutachtenerstellung nötig sind, teilen wir Ihnen nach der Auftragsklärung mit.
Was kostet ein Gutachten für eine Gewerbeimmobilie?
Das Honorar für ein Verkehrswertgutachten richtet sich nach dem Bewertungsgegenstand und der vereinbarten Gutachtenaufgabe. Als Grundlage unserer Honorarermittlung dient bei entsprechenden Verkehrswertgutachten die BVS-Honorarrichtlinie Immobilienbewertung 2026.
Bei Gewerbeimmobilien können insbesondere unterschiedliche Gebäudeteile, besondere Mietvertragsstrukturen, Rechte und Belastungen sowie ein erhöhter Aufwand für die Beschaffung und Auswertung von Unterlagen eine Rolle spielen.
Besondere Bewertungsanforderungen und Zuschläge berücksichtigen wir nur individuell und nach vorheriger Vereinbarung. Vor der Beauftragung erläutern wir Ihnen die vorgesehene Honorargrundlage, mögliche Zuschläge und Nebenkosten; die Konditionen werden im Sachverständigenvertrag festgelegt.
Weitere Informationen finden Sie auf unserer Honorarseite.
Gut zu wissen
- Die BVS-Honorarrichtlinie ist eine unverbindliche Empfehlung, keine gesetzliche Gebührenordnung.
- Das tatsächliche Honorar wird individuell vereinbart; es richtet sich nach dem Bewertungsgegenstand, dem Auftragsumfang und den vereinbarten Konditionen. Maßgeblich ist der Sachverständigenvertrag.
- Die BVS-Tabelle für Regelbewertungen gilt nicht automatisch für überschlägige Werteinschätzungen oder Kurzgutachten.
- Die Anfrage ist kostenlos und unverbindlich.
- Kostenpflichtig wird erst die gesonderte Beauftragung.
Vertragspartnerin und Rechnungsausstellerin ist die COLOGNE IMMOBILIEN GmbH; die Gutachten werden unter der Marke Sachverständigen- und Ingenieurbüro Motyl erstellt.
Wer Ihr Gutachten erstellt
Den Verkehrswert Ihrer Gewerbeimmobilie ermittelt Alexander Motyl. Bestehen zusätzlich Fragen zu Bauschäden, Feuchtigkeit oder dem baulichen Zustand, kann Alicja Motyl als Bausachverständige im Rahmen eines gesondert vereinbarten Untersuchungsumfangs hinzugezogen werden.
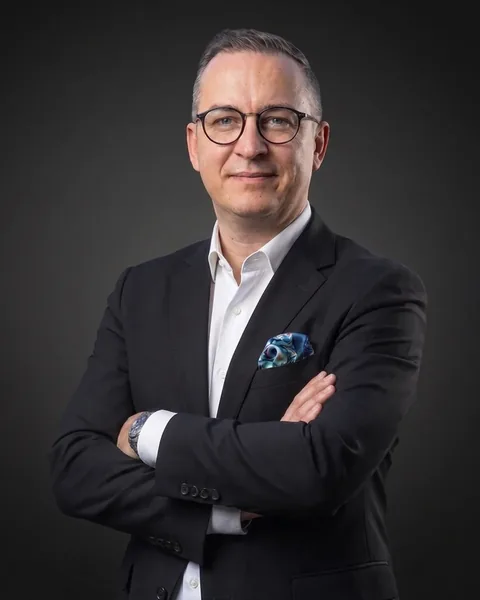
Alexander Motyl
Geschäftsführer · Wirtschaftsjurist LL.M.
Alexander Motyl ist ein gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter. Er erstellt die Verkehrswertgutachten für Gewerbeimmobilien.
Alexander Motyl war vor seiner immobilienwirtschaftlichen Tätigkeit als unmittelbar dem Vorstand beziehungsweise der Geschäftsführung unterstellter Revisor sowie als interner und externer Unternehmensberater in mehreren Konzernunternehmen tätig. Seine Erfahrung in wirtschaftlicher Analyse, Risikobeurteilung und der Bewertung von Geschäftsprozessen ergänzt heute seine Tätigkeit als zertifizierter Immobiliengutachter und Berater professioneller Immobilieneigentümer.
Zertifizierungen und Anerkennung:
- Zertifizierter Immobiliengutachter (DIAZert) für die Marktwertermittlung gemäß ImmoWertV von Standardimmobilien LS (Wohn- und Gewerbeimmobilien) – zertifiziert unter Einhaltung der Anforderungen der DIN EN ISO/IEC 17024 durch die DIAZert, Zertifizierungsstelle der DIA Consulting AG (DAkkS-akkreditiert) · Zert.-Nr. DIA-IB-685 · gültig bis 05.02.2031
- Recognised European Valuer – TEGoVA (The European Group of Valuers’ Associations) · REV-DE/IVD/2026/5
- DEKRA zertifizierter Sachverständiger für Immobilienbewertung D3 für komplexe Wohngebäude und gewerbliche Objekte · PC25416-00030
Weitere Abschlüsse anzeigen
- International Appraiser (DIA an der Universität Freiburg)
- Diplom-Sachverständiger (DIA an der Universität Freiburg) für bebaute und unbebaute Grundstücke, für Mieten und Pachten
- Real Estate Asset Manager (DIA an der Universität Freiburg)
- Geprüfter Immobilien-Projektentwickler (IHK/EIA)
- Projektmanager Level D der Deutschen Gesellschaft für Projektmanagement (GPM)
Über 1.100 Gutachten seit 2008. Die Zertifizierungen belegen die Qualifikation der Person. Wie ein Gericht, eine Bank oder die Finanzverwaltung ein Gutachten würdigt, entscheiden diese im Einzelfall.
Alexander Motyl veröffentlicht darüber hinaus Fachbeiträge und ist Autor des Immobilienfachbuchs „Optimal bewerten – erfolgreich verkaufen“. Buch bei Amazon ansehen
Alicja Motyl
Bausachverständige und Ingenieurin (M. Eng.) · DEKRA-zertifizierte Sachverständige für Schimmelpilzbewertung
Alicja Motyl untersucht Bauschäden, Feuchte und Schimmel und dokumentiert bauliche Zustände. Der Untersuchungsumfang wird gesondert vereinbart; er ist nicht automatisch Bestandteil eines Verkehrswertgutachtens.
Qualifikationen:
- Ingenieurin, Master of Engineering (M. Eng.)
- DEKRA-zertifizierte Sachverständige für Schimmelpilzbewertung
- DEKRA-geprüfte Fachkraft für Schimmelpilzbeseitigung
- Sachverständige für Schäden an Gebäuden IfS (in Weiterbildung)
- Umweltmanagementbeauftragte (TÜV NORD)
- Betriebsbeauftragte für Gewässerschutz
Sachverständigen- und Ingenieurbüro Motyl · nimmt bei bautechnischen Fragen nach Verfügbarkeit teil – bitte bei der Anfrage angeben.
Häufige Fragen zur Bewertung von Gewerbeimmobilien
Wie wird eine Gewerbeimmobilie bewertet?
Bei vielen Gewerbeimmobilien steht das Ertragswertverfahren im Mittelpunkt, weil die marktüblich erzielbaren Erträge den Preis maßgeblich bestimmen. Ergänzend oder stattdessen können das Vergleichswert- oder das Sachwertverfahren herangezogen werden. Der Bewertungsansatz ist objekt- und marktabhängig und richtet sich auch nach den verfügbaren Daten; die Wahl wird im Gutachten begründet (§ 6 ImmoWertV).
Was kostet ein Wertgutachten für eine Gewerbeimmobilie?
Grundlage unserer Honorarermittlung für Verkehrswertgutachten ist die BVS-Honorarrichtlinie Immobilienbewertung 2026. Wie hoch das Honorar ausfällt, hängt vom Bewertungsgegenstand und vom vereinbarten Auftragsumfang ab; bei Gewerbeimmobilien können etwa mehrere Gebäudeteile, besondere Mietverträge sowie Rechte und Belastungen Zuschläge auslösen. Solche Zuschläge berücksichtigen wir nur individuell und nach vorheriger Vereinbarung; Honorargrundlage, Zuschläge und Nebenkosten erläutern wir vor der Beauftragung und halten sie im Sachverständigenvertrag fest. Einzelheiten finden Sie auf unserer Honorarseite.
Welche Faktoren beeinflussen den Wert einer Gewerbeimmobilie?
Wesentlich sind die nachhaltig erzielbaren Erträge, die Mieterstruktur und die Mietverträge, die Lage, die Nutzungsmöglichkeiten und die Drittverwendungsfähigkeit, die Bewirtschaftungskosten, Leerstände sowie objektspezifische Risiken wie Instandhaltungsrückstau oder Rechte und Belastungen. Welche Faktoren im Einzelfall den Ausschlag geben, hängt von der Objektart ab.
Kann man den Wert einer Gewerbeimmobilie mit einem Multiplikator berechnen?
Als grobe Orientierung ist das möglich. Ein Multiplikator setzt den Preis ins Verhältnis zu einem Jahresertrag, berücksichtigt aber nicht automatisch den Unterschied zwischen Vertrags- und Marktmiete, Leerstand, Vertragslaufzeiten, nicht umlagefähige Kosten, Instandhaltungsbedarf, Nutzungsbeschränkungen oder die Restnutzungsdauer. Ein allgemeiner Mietmultiplikator ersetzt keine sachverständige Verkehrswertermittlung.
Wie wirkt sich Leerstand auf den Wert einer Gewerbeimmobilie aus?
Leerstand mindert zunächst die tatsächlichen Einnahmen. Für den Verkehrswert ist aber entscheidend, ob und zu welcher Miete die Fläche nachhaltig wiedervermietet werden kann, wie lange das voraussichtlich dauert und welche Kosten dafür anfallen, etwa für Vermarktung oder Anpassung der Flächen. Ein vorübergehender Leerstand bedeutet nicht automatisch einen dauerhaften Mietausfall; umgekehrt darf ein rechnerisches Mietpotenzial nicht ungeprüft als gesicherter Ertrag angesetzt werden. Einen pauschalen Abschlag gibt es nicht, und der Leerstand darf nicht doppelt in Erträgen, Zinssatz und Abschlägen erscheinen (§ 8 Abs. 3 ImmoWertV).
Was bedeutet ein auslaufender Gewerbemietvertrag für den Verkehrswert?
Geprüft werden die Restlaufzeit, Verlängerungsoptionen und Kündigungsrechte sowie der Unterschied zwischen Vertragsmiete und marktüblich erzielbarer Miete. Weicht die Vertragsmiete für die Restlaufzeit wesentlich von der Marktmiete ab, wird das je nach Verfahren als besonderes objektspezifisches Grundstücksmerkmal oder im periodischen Ertragswertverfahren nach § 30 ImmoWertV berücksichtigt. Für die Zeit danach kommt es darauf an, welche Miete nachhaltig erzielbar ist und ob mit Leerstand oder Anpassungskosten zu rechnen ist. Die rechtliche Prüfung des Mietvertrags übernimmt eine Rechtsanwältin oder ein Rechtsanwalt.
Welche Unterlagen benötigt der Gutachter?
Wichtig sind vor allem die Mietverträge mit Nachträgen und eine Mieterliste, Flächenaufstellungen und Grundrisse, Bauunterlagen mit der genehmigten Nutzung, ein Grundbuchauszug sowie Angaben zu Bewirtschaftungskosten, Instandhaltung und Leerständen. Welche Unterlagen im Einzelfall nötig sind, klären wir nach der Anfrage; für den Erstkontakt brauchen Sie noch keine Dokumente.
Wie lange dauert ein Gewerbeimmobiliengutachten?
Das hängt vom Umfang des Objekts, von der Vollständigkeit der Unterlagen und von der Gutachtenart ab. Eine allgemeine Lieferfrist lässt sich deshalb nicht nennen. Den voraussichtlichen Zeitrahmen besprechen wir mit Ihnen vor der Beauftragung.
Was ist der Unterschied zwischen einem Gutachter und einem Sachverständigen?
Im allgemeinen Sprachgebrauch werden beide Begriffe häufig gleichbedeutend verwendet. Entscheidend sind die konkrete fachliche Qualifikation, die Aufgabenstellung und die Anforderungen des Auftraggebers. Geschützt ist die Bezeichnung „öffentlich bestellter und vereidigter Sachverständiger“.
Ist ein Gewerbeimmobiliengutachten für Bank oder Finanzamt geeignet?
Den vorgesehenen Verwendungszweck klären wir vor der Auftragserteilung, damit Gutachtenart und Unterlagen dazu passen. Über die tatsächliche Akzeptanz und die erforderliche Bewertungsgrundlage entscheidet die jeweilige Stelle. Ein Beleihungswert nach der BelWertV folgt eigenen Regeln; bei steuerlichen Fragen hilft Ihre Steuerberatung.
Bewerten Sie Gewerbeimmobilien auch für Unternehmen und institutionelle Investoren?
Ja. Wir erstellen Immobilienbewertungen auch für Unternehmen, Immobiliengesellschaften, Family Offices und institutionelle Auftraggeber. Ergänzende wirtschaftliche Analysen oder immobilienbezogene Due-Diligence-Leistungen erfolgen nur bei entsprechendem Auftrag; der Bewertungs- und Untersuchungsumfang wird vor der Beauftragung individuell festgelegt. Mehr dazu im Abschnitt Gewerbeimmobilienbewertung für Investoren, Unternehmen und Family Offices.
Quellen: ImmoWertV §§ 6, 24–39 · § 194 BauGB · BVS-Honorarrichtlinie Immobilienbewertung 2026. Stand: 21.11.2026. Allgemeine Information, keine Rechts- oder Steuerberatung.
Weitere Leistungen rund um Gewerbeimmobilien
Verkehrswertgutachten
Ablauf und Inhalt unserer Verkehrswertgutachten
Restnutzungsdauer-Gutachten
Restnutzungsdauer vermieteter Gebäude nachweisen
Gutachtenüberprüfung
Vorhandene Wertgutachten fachlich prüfen lassen
Spezialimmobilien
Hotels, Pflege- und Betreiberimmobilien, Einkaufszentren
Due Diligence
Ertragsanalyse, Bewertung und Risikoprüfung bei Ankäufen und Portfolios
Internationale Immobilienbewertung
Auslandsimmobilien, Gutachten auf Englisch, Fair Value
Wenn Sie Ihre Gewerbeimmobilie anschließend verkaufen möchten, finden Sie Informationen zur Vermarktung bei COLOGNE IMMOBILIEN. Bewertung und Vermittlung sind getrennte Leistungen; ein Verkehrswertgutachten setzt keine Vermittlung voraus.
Gutachten für Ihre Gewerbeimmobilie anfragen
Nennen Sie uns die wichtigsten Eckdaten. Wir melden uns mit einer Einschätzung des Auftragsumfangs und einem Angebot.
- Die Anfrage ist kostenlos und unverbindlich.
- Kostenpflichtig wird erst die gesonderte Beauftragung mit Sachverständigenvertrag.
- Köln, Rhein-Erft-Kreis, Nordrhein-Westfalen; überregional nach Abstimmung
Sachverständigen- und Ingenieurbüro Motyl · Hauptstraße 19–21 · 50226 Frechen · Telefon 02234 250 96 15 · E-Mail mail@immobiliengutachter-motyl.de
Gutachten per E-Mail anfragen
Wählen Sie Objektart und Anlass. Auftraggeber und Einzelimmobilie oder Portfolio können Sie optional angeben. Die E-Mail-Vorlage enthält Felder für Standort, ungefähre Größe, gewünschten Bewertungsstichtag, geplanten Transaktionszeitraum und weitere Anforderungen; was Sie nicht wissen, lassen Sie offen.
Anfrage per E-Mail vorbereiten ↗ ☎ 02234 250 96 15mail@immobiliengutachter-motyl.de · Hauptstraße 19–21, 50226 Frechen
- Kostenlos und unverbindlich
- die Anfrage und das Angebot
- Kostenpflichtig – nur nach gesonderter Beauftragung
- das Gutachten. Ihre Anfrage ist noch kein Auftrag; vor einer kostenpflichtigen Beauftragung erhalten Sie ein Angebot mit Honorargrundlage, möglichen Zuschlägen und Nebenkosten. Die Konditionen werden im Sachverständigenvertrag festgelegt.
Wir verarbeiten Ihre Angaben zur Bearbeitung Ihrer Anfrage und zur Erstellung eines Angebots. Verantwortlich ist die COLOGNE IMMOBILIEN GmbH, Hauptstraße 19–21, 50226 Frechen. Weitere Informationen, insbesondere zu den Rechtsgrundlagen der Verarbeitung und Ihren Rechten, finden Sie in unserer Datenschutzerklärung. Bitte senden Sie mit dieser Anfrage noch keine Unterlagen.
Diese Seite gibt allgemeine Informationen zum Stand 21.11.2026. Sie ersetzt keine Rechts- oder Steuerberatung.