Restnutzungsdauer-Gutachten in Köln: AfA-Potenzial fachlich prüfen
Könnte Ihre vermietete Immobilie steuerlich schneller abgeschrieben werden? Bei vermieteten Bestandsimmobilien kann die tatsächliche wirtschaftliche Nutzungsdauer kürzer sein als der Zeitraum, der sich aus den gesetzlichen AfA-Sätzen ergibt.
02234 250 96 15 · Anfrage und Angebot kostenlos und unverbindlich · Honorar ab 990 € inkl. USt. und Besichtigung
Ob dies bei Ihrer Immobilie der Fall ist, hängt unter anderem vom Gebäudezustand, dem Modernisierungsstand, wirtschaftlichen Einflüssen und der konkreten Nutzung ab. Mit einem Restnutzungsdauer-Gutachten untersucht Alexander Motyl diese Faktoren objektbezogen und dokumentiert die tatsächliche Restnutzungsdauer nachvollziehbar. Das Gutachten kann als fachliche Grundlage für die Prüfung einer höheren Gebäude-AfA nach § 7 Abs. 4 Satz 2 EStG dienen. Die steuerliche Umsetzung erfolgt durch Ihre Steuerberatung. Über die steuerliche Anerkennung entscheidet die zuständige Finanzverwaltung.
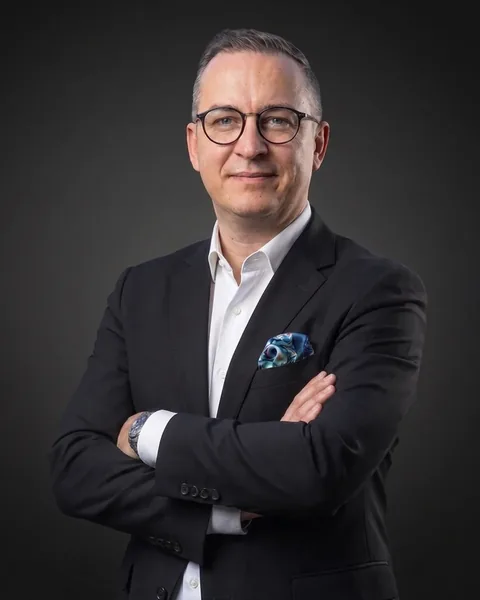 Ihr Ansprechpartner: Alexander Motyl, Wirtschaftsjurist (LL.M.) und gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter
Restnutzungsdauer und AfA-Potenzial unverbindlich berechnen
Eine erste Orientierung in wenigen Schritten: Welche modellhafte Restnutzungsdauer ergibt sich aus Baujahr und Modernisierung – und wie könnte sich die jährliche Gebäude-AfA rechnerisch verändern? Das Ergebnis ist eine Modellrechnung, kein Gutachten.
Ihre unverbindliche Orientierung
Modellrechnung – kein Gutachten und kein Nachweis gegenüber dem Finanzamt.
–
| Szenario | AfA pro Jahr | Mehr-AfA pro Jahr | Rechengröße Steuer |
|---|
So rechnet der Check
- Gesamtnutzungsdauer: 80 Jahre für Wohngebäude (ImmoWertV, Anlage 1).
- Restnutzungsdauer: Modellformel der Anlage 2 ImmoWertV mit den Koeffizienten der Tabelle 3. Gerechnet wird für jede Punktzahl der gewählten Stufe; daraus ergibt sich die Spanne. Unterhalb des relativen Alters der Tabelle 3 gilt „Gesamtnutzungsdauer minus Alter“. Mit der Formel werden höchstens 70 % der Gesamtnutzungsdauer angesetzt. Bei jüngeren Gebäuden, deren Restdauer ohnehin über 70 % liegt, bleibt es bei „Gesamtnutzungsdauer minus Alter“.
- Einzelne Bauteile: „teilweise oder länger zurückliegend“ wird als Spanne gewertet (Dach und Fassade 1–3 Punkte, übrige Bauteile 1 Punkt). Das ist eine vereinfachte Annahme des Checks.
- AfA: typisierter Satz nach § 7 Abs. 4 Satz 1 EStG auf die Bemessungsgrundlage. Maßstab für die Einordnung ist die gesetzliche Schwelle des § 7 Abs. 4 Satz 2 EStG: eine tatsächliche Nutzungsdauer von weniger als 33, 40 bzw. 50 Jahren, gerechnet ab Anschaffung bzw. Fertigstellung (§ 11c EStDV). Das ist nicht dasselbe wie die rechnerische AfA-Dauer – bei 3 % sind das 33⅓ Jahre, maßgeblich sind aber weniger als 33. Bereits abgeschriebene Jahre rechnet der Check überschlägig aus der bisherigen AfA an. Szenario: noch nicht abgeschriebener Betrag geteilt durch die Restnutzungsdauer. Im Anschaffungsjahr zeitanteilig (§ 7 Abs. 1 Satz 4 EStG). Nicht berücksichtigt: nachträgliche Herstellungskosten, degressive AfA, Sonderabschreibungen, Denkmal-AfA und steuerliche Wechselwirkungen.
- Nicht automatisch gerechnet: Gewerbe- und Spezialimmobilien, Kernsanierungen und Gebäude, die 80 Jahre oder älter sind.
Quellen: ImmoWertV Anlage 1 · Anlage 2 · § 7 EStG. Der Bundesfinanzhof verlangt für den Nachweis mehr als den Verweis auf das Modell (Urteil vom 23.01.2024, IX R 14/23).
Wichtig: Der Check zeigt eine Modellrechnung. Er bestimmt nicht die tatsächliche Restnutzungsdauer im Sinne von § 7 Abs. 4 Satz 2 EStG und sagt nichts über die Anerkennung durch das Finanzamt oder eine Steuerersparnis. Keine Steuerberatung.
Was kostet ein Restnutzungsdauer-Gutachten?
Die Kosten für ein Restnutzungsdauer-Gutachten richten sich nach Art, Größe und Komplexität Ihrer Immobilie sowie dem erforderlichen Untersuchungsumfang.
Bei unserem Sachverständigenbüro beginnt das Honorar für eine vermietete Eigentumswohnung bei 990 € inklusive Umsatzsteuer.
Eine persönliche Innen- und Außenbesichtigung durch den gem. DIN EN ISO/IEC 17024 zertifizierten Immobiliengutachter Alexander Motyl ist bei unseren Gutachten im vereinbarten Untersuchungsumfang bereits enthalten.
Für Ein- und Zweifamilienhäuser sowie Mehrfamilienhäuser gelten die Einstiegshonorare aus der Tabelle. Sie erhalten vor der Beauftragung ein schriftliches Angebot mit dem konkreten Leistungsumfang und dem vereinbarten Honorar.
Die Nutzung unseres AfA-Potenzialchecks, Ihre Anfrage und die Erstellung des Honorarangebots sind kostenlos und unverbindlich. Ein Gutachten wird erst nach Ihrer gesonderten Beauftragung kostenpflichtig.
Individuelles Honorarangebot anfordern ↗| Immobilientyp | Einstiegshonorar inkl. USt. |
|---|---|
| Vermietete Eigentumswohnung | ab 990 € |
| Ein- oder Zweifamilienhaus, Doppelhaushälfte, Reihenhaus | ab 1.290 € |
| Mehrfamilienhaus mit 3–5 Wohneinheiten | ab 1.490 € |
| Mehrfamilienhaus mit 6–10 Wohneinheiten | ab 1.790 € |
| Mehrfamilienhaus mit 11–20 Wohneinheiten* | ab 2.490 € |
| Einfaches Wohn- und Geschäftshaus mit überschaubarer gemischter Nutzung | ab 1.990 € |
| Größere Mehrfamilienhäuser, komplexe Gewerbeimmobilien und Spezialobjekte | individuelles Angebot |
Die persönliche Objektbesichtigung ist im vereinbarten Honorar enthalten. Fahrtkosten sind bis zu einer einfachen Straßenentfernung von 30 km ab unserem Büro in Frechen inklusive. Für darüber hinausgehende Fahrstrecken gelten die vorab vereinbarten zusätzlichen Fahrtkosten.
* Mehrfamilienhäuser mit 11–20 Wohneinheiten: Es werden nicht automatisch sämtliche Wohnungen vollständig besichtigt. Den konkreten Umfang vereinbaren wir vorab anhand der Gebäudefläche, der Baukörper, der Baualtersklassen, der Modernisierungen und der erforderlichen Untersuchungstiefe.
Alle Honorare inklusive gesetzlicher Umsatzsteuer. Es sind Einstiegshonorare für einen üblichen, vorab abgegrenzten Untersuchungsumfang – keine Pauschalpreise für beliebig große oder komplexe Immobilien. Bei mehreren Gebäudeteilen, unterschiedlichen Baualtersklassen, atypischen Grundstückssituationen oder außergewöhnlich umfangreichen Untersuchungen erstellen wir ein individuelles Angebot.
Im Honorar enthalten
- Persönliche Objektbesichtigung durch Alexander Motyl, Wirtschaftsjurist (LL.M.)
- Innen- und Außenbesichtigung der vorab vereinbarten, zugänglichen und für die Fragestellung maßgeblichen Bereiche
- Dokumentation des Gebäudezustands mit geeigneter Fotodokumentation
- Prüfung des Modernisierungs- und Instandhaltungszustands
- Fachliche Auswertung der von Ihnen bereitgestellten Unterlagen
- Untersuchung der maßgeblichen technischen und wirtschaftlichen Einflussfaktoren
- Berücksichtigung einschlägiger rechtlicher Nutzungsbeschränkungen, soweit sie aus den Unterlagen ersichtlich und für die Einschätzung relevant sind
- Nachvollziehbare objektbezogene Herleitung der tatsächlichen Restnutzungsdauer
- Schriftliches Sachverständigengutachten als PDF
Den erforderlichen Besichtigungsumfang legen wir vor der Beauftragung objektbezogen fest. Eine Besichtigung sämtlicher Mietwohnungen oder eine umfassende technische Gebäudeprüfung ist nicht automatisch enthalten.
Nicht automatisch enthalten
- Weitere Objektbesichtigungen
- Umfangreiche Beschaffung fehlender Bauakten
- Zerstörende Bauteiluntersuchungen
- Vertiefte Tragwerks-, Schadstoff- oder Energieuntersuchungen
- Vollständige Verkehrswertermittlung
- Eigenständige steuerliche Kaufpreisaufteilung
- Steuerberatung oder steuerliche Interessenvertretung
- Umfangreiche zusätzliche Stellungnahmen gegenüber der Finanzverwaltung
- Wiederholte Überarbeitungen wegen nachträglich geänderter Bewertungsgrundlagen
Anfahrt und Nebenkosten
Bis 30 km einfache Straßenentfernung ab unserem Büro, Hauptstraße 19–21, 50226 Frechen: keine Fahrtkosten. Darüber nach vorheriger Vereinbarung 1,50 € inkl. USt. je gefahrenem Mehrkilometer, Fahrtzeit inklusive – wie bei unseren übrigen Gutachten. Eine Nebenkostenpauschale berechnen wir nicht.
Rückfragen des Finanzamts
Fachliche Stellungnahmen werden nach vorheriger Vereinbarung mit 232,05 € inklusive Umsatzsteuer je Stunde und zeitanteiliger Abrechnung vergütet. Die Behebung etwaiger Mängel des eigenen Gutachtens bleibt hiervon unberührt.
Lohnt sich ein Restnutzungsdauer-Gutachten?
Ob sich die Kosten wirtschaftlich lohnen, hängt insbesondere ab von:
- der steuerlichen Gebäude-AfA-Bemessungsgrundlage
- der fachlich nachweisbaren tatsächlichen Restnutzungsdauer
- den bereits berücksichtigten Abschreibungen
- Ihren individuellen steuerlichen Verhältnissen
Ein Gutachten kann relevant sein, wenn sich eine kürzere tatsächliche Nutzungsdauer nachvollziehbar nachweisen lässt. Die Begutachtung kann jedoch auch ergeben, dass eine gewünschte Verkürzung nicht ausreichend begründbar ist.
Die möglichen steuerlichen Auswirkungen sollten Sie vor der Beauftragung mit Ihrer Steuerberatung besprechen. Eine erste rechnerische Orientierung gibt der kostenlose AfA-Potenzialcheck.
Was würde das Gutachten im Beispiel kosten?
Für das Dreifamilienhaus aus unserem Fallbeispiel (Köln, Baujahr 1975) läge das Einstiegshonorar unseres Büros bei
1.490 €
inklusive Umsatzsteuer und einer persönlichen Innen- und Außenbesichtigung. Voraussetzung ist ein üblicher, vorab abgegrenzter Untersuchungsumfang. Der endgültige Preis wird im schriftlichen Angebot festgelegt.
Die angenommene jährliche zusätzliche AfA von rund 5.333 € ist keine Steuerersparnis. Ob und in welchem Umfang daraus ein steuerlicher Vorteil entsteht, muss individuell geprüft werden. Eine bestimmte Amortisationszeit oder die Anerkennung durch das Finanzamt ist nicht zugesagt.
Individuelles Honorarangebot anfordern ↗Wann kommt eine kürzere Restnutzungsdauer in Betracht?
Gebäude werden steuerlich mit festen Sätzen abgeschrieben (§ 7 Abs. 4 Satz 1 EStG). Dahinter steht eine typisierte Nutzungsdauer. Ist die tatsächliche Nutzungsdauer kürzer, können nach § 7 Abs. 4 Satz 2 EStG die ihr entsprechenden Absetzungen vorgenommen werden.
Nutzungsdauer ist der Zeitraum, in dem ein Gebäude voraussichtlich seiner Zweckbestimmung entsprechend genutzt werden kann (§ 11c Abs. 1 EStDV). Bei gekauften Gebäuden beginnt er mit der Anschaffung. Bestimmt wird er durch technischen Verschleiß, wirtschaftliche Entwertung und rechtliche Gegebenheiten.
- Das Gebäude dient der Erzielung von Einkünften, zum Beispiel durch Vermietung. Für ausschließlich selbst genutztes Wohneigentum gibt es keine Gebäude-AfA.
- Abgeschrieben wird nur der Gebäudeanteil. Grund und Boden nutzt sich nicht ab.
- Die tatsächliche Nutzungsdauer liegt unter der Schwelle aus der Tabelle.
- Sie wird nachvollziehbar dargelegt und nachgewiesen – die Darlegungslast liegt beim Steuerpflichtigen.
- Ein bestimmtes Mindestalter des Gebäudes schreibt das Gesetz nicht vor. Entscheidend sind Zustand und voraussichtliche weitere Nutzbarkeit.
Den Marktwert einer Immobilie ermittelt ein Verkehrswertgutachten (Marktwert). Weitere Gutachtenarten finden Sie im Menü „Leistungen“ unter Immobilienbewertung.
| Gebäude | Typisierter AfA-Satz | Kürzere Nutzungsdauer zählt, wenn sie unter … liegt |
|---|---|---|
| Fertigstellung vor 1925 | 2,5 % | 40 Jahren |
| Fertigstellung 1925 bis 2022 | 2 % | 50 Jahren |
| Fertigstellung ab 2023 | 3 % | 33 Jahren |
| Betriebsvermögen, nicht Wohnzwecken dienend, Bauantrag nach dem 31.03.1985 | 3 % | 33 Jahren |
Quellen: § 7 Abs. 4 EStG (Sätze 1 und 2), § 11c EStDV; Eigentumswohnungen: § 7 Abs. 5b EStG. Geprüft am 19.11.2026. Allgemeine Information, keine Steuerberatung.
Restnutzungsdauer-Gutachten: Lohnt sich die höhere AfA bei einem vermieteten Haus in Köln?
Fallbeispiel mit vereinfachter Berechnung – kein tatsächlich bearbeiteter Kundenauftrag, die Zahlen sind hypothetische Rechengrößen. Keine Zusage einer bestimmten Restnutzungsdauer oder steuerlichen Anerkennung.
Ein vermietetes Dreifamilienhaus – aber lässt sich mehr abschreiben?
Ein Kapitalanleger erwirbt Anfang 2026 ein vermietetes Dreifamilienhaus in Köln. Das Gebäude stammt aus dem Jahr 1975 und wurde über die Jahrzehnte teilweise modernisiert. Die Heizungsanlage und einige Fenster wurden erneuert. Andere Gebäudeteile, darunter Teile der Leitungsinstallation und des Daches, befinden sich weiterhin in einem älteren Zustand.
Er möchte vor der Beauftragung verstehen, welche zusätzlichen Abschreibungen rechnerisch möglich wären, was die fachliche Untersuchung kostet und welche Voraussetzungen für die Berücksichtigung durch das Finanzamt gelten.
Die entscheidende Frage„Kann ich durch ein Restnutzungsdauer-Gutachten meine jährliche Abschreibung erhöhen – und lohnt sich das Gutachten überhaupt?“
Wie hoch könnte die zusätzliche Abschreibung ausfallen?
Die steuerliche AfA-Bemessungsgrundlage für das Gebäude beträgt im Beispiel 400.000 €; der Grundstückswert ist nicht enthalten. Für das 1975 fertiggestellte Wohngebäude beträgt die reguläre lineare Gebäude-AfA grundsätzlich 2 % jährlich. Was wäre, wenn sich eine tatsächliche Restnutzungsdauer von 30 Jahren fachlich nachweisen ließe?
| Berechnungsgrundlage | Reguläre AfA | Hypothetisch verkürzte Nutzungsdauer |
|---|---|---|
| Gebäude-AfA-Bemessungsgrundlage | 400.000 € | 400.000 € |
| Abschreibungsansatz | 2 % jährlich | 30 Jahre tatsächliche Restnutzungsdauer |
| Jährliche Gebäude-AfA | 8.000 € | ca. 13.333 € |
| Zusätzliche jährliche AfA | – | ca. 5.333 € |
Das Ergebnis: Unter diesen Annahmen könnte der Eigentümer rechnerisch rund 5.333 € jährlich zusätzlich abschreiben. Das ist ausdrücklich keine Steuerersparnis von 5.333 €. Die tatsächliche steuerliche Wirkung hängt insbesondere von den Einkünften, dem persönlichen Steuersatz, dem bisherigen Abschreibungsverlauf und der steuerlichen Berücksichtigung ab. Die angenommenen 30 Jahre sind kein vorweggenommenes Gutachtenergebnis.
Fall vollständig lesen
Welche Restnutzungsdauer wäre tatsächlich nachweisbar?
Um diese Frage zu untersuchen, würde im Fallbeispiel der gem. DIN EN ISO/IEC 17024 zertifizierte Immobiliengutachter Alexander Motyl das Gebäude persönlich besichtigen und die objektbezogenen Einflussfaktoren bewerten.
Dabei werden insbesondere der bauliche Zustand, der Modernisierungsgrad, die technische Abnutzung, ein möglicher Instandhaltungsrückstand und wirtschaftliche beziehungsweise rechtliche Einflüsse auf die weitere Nutzbarkeit berücksichtigt.
Die Restnutzungsdauer ergibt sich nicht allein aus dem Baujahr oder einem Online-Rechner. Entscheidend ist eine nachvollziehbare sachverständige Begründung für genau dieses Gebäude. Das Ergebnis kann von der zunächst angenommenen Nutzungsdauer abweichen. Auch eine steuerlich relevante Verkürzung lässt sich nicht bei jeder Immobilie nachweisen.
Was kostet das Gutachten – und wann ist es sinnvoll?
Für den Eigentümer geht es nicht nur um die mögliche zusätzliche AfA. Er muss auch die Gutachtenkosten und die Erfolgsaussichten einer fachlichen Nachweisführung berücksichtigen.
Das Sachverständigen- und Ingenieurbüro Motyl, eine Marke der COLOGNE IMMOBILIEN GmbH, erstellt das Honorarangebot auf Grundlage des konkreten Bewertungsauftrags und der hierfür geltenden Honorarregelung. Die Kosten hängen unter anderem von Gebäudeart, Größe, Zustand, Komplexität und dem erforderlichen Untersuchungsaufwand ab. Für dieses Dreifamilienhaus läge das Einstiegshonorar bei 1.490 € inklusive Umsatzsteuer und persönlicher Innen- und Außenbesichtigung (Wirtschaftlichkeit).
Ein Gutachten kann wirtschaftlich sinnvoll sein, wenn eine kürzere tatsächliche Nutzungsdauer fachlich begründbar ist und der daraus resultierende steuerliche Effekt die Kosten rechtfertigt. Dabei sind auch die möglichen Nachteile zu berücksichtigen: Die Begutachtung verursacht Kosten, das Ergebnis kann weniger günstig ausfallen als erwartet, und die Finanzverwaltung kann den Nachweis prüfen oder anders würdigen. Eine pauschale Amortisationsdauer oder garantierte Steuerersparnis gibt es deshalb nicht.
Erkennt das Finanzamt die kürzere Restnutzungsdauer an?
§ 7 Abs. 4 Satz 2 EStG ermöglicht unter den gesetzlichen Voraussetzungen eine Abschreibung entsprechend der kürzeren tatsächlichen Nutzungsdauer. Dafür muss die abweichende Nutzungsdauer nachvollziehbar nachgewiesen werden.
Ein objektbezogenes Sachverständigengutachten kann eine geeignete Grundlage hierfür sein. Es wird jedoch nicht automatisch anerkannt. Der Bundesfinanzhof hat bestätigt, dass verschiedene geeignete sachverständige Methoden verwendet werden können. Eine lediglich schematische Übernahme von Modellwerten ohne ausreichende Berücksichtigung der individuellen Gebäudegegebenheiten genügt nicht.
Die steuerliche Anwendung und gegebenenfalls die Kommunikation mit dem Finanzamt sollten mit Ihrer Steuerberatung abgestimmt werden.
Was der Eigentümer aus diesem Beispiel mitnimmt
Das Dreifamilienhaus zeigt, wie deutlich sich die rechnerische jährliche Abschreibung verändern könnte, wenn eine kürzere tatsächliche Restnutzungsdauer fachlich begründet und steuerlich berücksichtigt wird. Aber nicht jedes ältere Gebäude weist automatisch eine kürzere steuerlich nachweisbare Nutzungsdauer auf.
Deshalb ist es sinnvoll, vor einer kostenpflichtigen Beauftragung zunächst das mögliche AfA-Potenzial und die individuellen Gebäudegegebenheiten einzuordnen.
Könnte auch Ihre vermietete Immobilie schneller abgeschrieben werden?
Sie besitzen eine vermietete Eigentumswohnung, ein Einfamilienhaus oder ein Mehrfamilienhaus in Köln, Frechen oder im Rhein-Erft-Kreis? Mit unserem kostenlosen AfA-Potenzialcheck erhalten Sie zunächst eine unverbindliche rechnerische Orientierung. Wenn Sie anschließend ein Restnutzungsdauer-Gutachten in Betracht ziehen, können Sie eine individuelle Anfrage stellen.
Kostenlosen AfA-Potenzialcheck starten ↑ Individuelles Honorarangebot anfordernDie Nutzung des Rechners sowie die Anfrage und Angebotserstellung sind kostenlos und unverbindlich. Ein Gutachten wird erst nach gesonderter Beauftragung kostenpflichtig.
Rechenbeispiel auf Grundlage von § 7 Abs. 4 EStG. Die tatsächliche Nutzungsdauer, die steuerliche AfA-Bemessungsgrundlage und die Anwendbarkeit der Abschreibung müssen im Einzelfall geprüft werden. Stand: November 2026.
Welche Nachteile oder Risiken gibt es?
Ein solches Gutachten ist nicht für jede Immobilie sinnvoll. Vor der Beauftragung sollten Sie diese Punkte kennen:
- Für die Begutachtung entstehen Kosten.
- Das Ergebnis kann eine längere Restnutzungsdauer ergeben als erwartet.
- Eine kürzere Restnutzungsdauer lässt sich nicht bei jedem Gebäude fachlich nachweisen.
- Das Finanzamt kann die eingereichten Feststellungen prüfen und gegebenenfalls abweichend würdigen.
- Rückfragen und weitere Nachweise können erforderlich sein.
- Eine höhere AfA verlagert Abschreibungsbeträge grundsätzlich zeitlich nach vorn. Die insgesamt abschreibbaren Anschaffungskosten werden dadurch nicht automatisch größer.
- Bei einem späteren Verkauf können steuerliche Wechselwirkungen auftreten. Diese muss Ihre Steuerberatung beurteilen.
Eine erste Einordnung, ob sich eine Prüfung überhaupt anbietet, gibt der kostenlose AfA-Potenzialcheck.
So läuft die Begutachtung ab
Kostenlose Anfrage
Sie übermitteln Baujahr, Objektart, Nutzung, Standort und gegebenenfalls Hinweise zu Modernisierungen. Die Anfrage und die organisatorische Vorabklärung sind kostenlos.
Honorarangebot und Unterlagen
Wir stimmen den Untersuchungsumfang und die benötigten Unterlagen ab. Das schriftliche Honorarangebot erhalten Sie vor der Beauftragung.
Persönliche Objektbesichtigung und Untersuchung
Alexander Motyl erfasst den Gebäudezustand vor Ort und wertet die maßgeblichen individuellen Faktoren aus.
Gutachten und Übergabe
Sie erhalten die vereinbarte schriftliche fachliche Begründung der ermittelten tatsächlichen Restnutzungsdauer. Die Verwendung für steuerliche Zwecke erfolgt in Abstimmung mit Ihrer Steuerberatung. Fachliche Stellungnahmen bei Rückfragen des Finanzamts vergüten Sie nach vorheriger Vereinbarung zeitanteilig (siehe Kosten).
Was gilt aktuell für den Nachweis gegenüber dem Finanzamt?
Stand: 19.11.2026. Allgemeine Information – Fragen zu Ihrer Steuererklärung beantwortet Ihre Steuerberatung.
Jede geeignete sachverständige Methode
Nach dem Bundesfinanzhof kann sich der Steuerpflichtige jeder sachverständigen Methode bedienen, die im Einzelfall zum Nachweis geeignet erscheint. Sie muss über die maßgeblichen Einflussgrößen Aufschluss geben – technischen Verschleiß, wirtschaftliche Entwertung oder rechtliche Nutzungsbeschränkungen (Urteile vom 28.07.2021, IX R 25/19, und vom 23.01.2024, IX R 14/23).
Der Verweis auf Modellwerte genügt nicht
Der schlichte Verweis auf die modellhafte Gesamt- und Restnutzungsdauer nach der Immobilienwertermittlungsverordnung reicht nicht aus. Die Begutachtung muss sich insbesondere mit den individuellen Gegebenheiten des Gebäudes befassen, etwa mit durchgeführten oder unterlassenen Instandsetzungen und Modernisierungen (BFH, IX R 14/23, Leitsatz 2).
BMF-Schreiben von 2023 aufgehoben
Das Bundesfinanzministerium hat sein Schreiben vom 22.02.2023, das weitergehende Anforderungen an den Nachweis stellte, am 01.12.2025 ohne Begründung aufgehoben. Maßgeblich sind damit Gesetz und Rechtsprechung.
Qualifikation und Besichtigung
Eine bestimmte Zertifizierung schreibt das Gesetz nicht vor; das Finanzgericht Münster hat sie 2025 nicht als zwingend angesehen. Zur Frage, ob der Gutachter das Gebäude besichtigt haben muss, hat das Gericht erkennen lassen, dass es dazu neigt, sie aber offengelassen (Urteil vom 02.04.2025, 14 K 654/23 E). Unser Qualitätsstandard: Restnutzungsdauer-Gutachten erstellt Alexander Motyl grundsätzlich nach persönlicher Objektbesichtigung. Seine Zertifizierung ist ein Qualifikationsnachweis, keine Anerkennungsgarantie.
Jahressteuergesetz 2026
Der Bundesrat hatte angeregt, den Nachweis einer kürzeren Nutzungsdauer auf Umstände zu beschränken, die schon bei Fertigstellung des Gebäudes bestanden. Der Bundestag hat das Jahressteuergesetz 2026 am 12.11.2026 ohne diese Einschränkung beschlossen. Die abschließende Befassung des Bundesrats steht noch aus (Stand: 19.11.2026). Bis dahin gilt § 7 Abs. 4 Satz 2 EStG unverändert.
Rückwirkend berücksichtigen?
Ob eine kürzere tatsächliche Nutzungsdauer in bereits abgegebenen Steuererklärungen berücksichtigt werden kann, hängt von der verfahrensrechtlichen Situation ab – vor allem davon, ob die betreffenden Bescheide noch geändert werden können. Nicht jede bestandskräftige Steuerfestsetzung lässt sich ohne Weiteres ändern. Fragen zu Einspruch, Bescheidänderung und Rückwirkung klärt Ihre Steuerberatung.
Quellen: § 7 Abs. 4 EStG und § 11c EStDV; BFH, Urteil vom 23.01.2024, IX R 14/23; BFH, Urteil vom 28.07.2021, IX R 25/19; FG Münster, Urteil vom 02.04.2025, 14 K 654/23 E; BMF-Schreiben vom 01.12.2025, IV C 3 – S 2196/00040/006/008 (Aufhebung des Schreibens vom 22.02.2023); Jahressteuergesetz 2026: Stellungnahme des Bundesrats vom 25.09.2026 (Drs. 447/26), Beschluss des Bundestags vom 12.11.2026. Geprüft am 19.11.2026. Allgemeine Information, keine Steuer- oder Rechtsberatung.
Ihr Ansprechpartner: Alexander Motyl
Ihr Ansprechpartner und verantwortlicher Gutachter für die Restnutzungsdauer ist Alexander Motyl. Er erstellt die Gutachten persönlich – von der Besichtigung bis zur schriftlichen Begründung.
Alexander Motyl
- Wirtschaftsjurist LL.M.
- Gem. DIN EN ISO/IEC 17024 durch die DIA Consulting AG zertifizierter Sachverständiger für die Marktwertermittlung gemäß ImmoWertV von Standardimmobilien LS (Wohn- und Gewerbeimmobilien) – DIAZert, DAkkS-akkreditiert · Zert.-Nr. DIA-IB-685
- Recognised European Valuer (REV) – TEGoVA · REV-DE/IVD/2026/5
- DEKRA zertifizierter Sachverständiger für Immobilienbewertung D3 für komplexe Wohngebäude und gewerbliche Objekte · PC25416-00030
- Diplom-Sachverständiger (DIA an der Universität Freiburg) für bebaute und unbebaute Grundstücke sowie für Mieten und Pachten
Schwerpunkte: Wertermittlung nach der Immobilienwertermittlungsverordnung (ImmoWertV), Verkauf und Vermarktung, Immobilien bei Erbe, Scheidung und im Alter, Kapitalanlagen.
Die Zertifizierungen belegen die Qualifikation. Über die steuerliche Anerkennung eines Gutachtens entscheidet die Finanzverwaltung im Einzelfall.
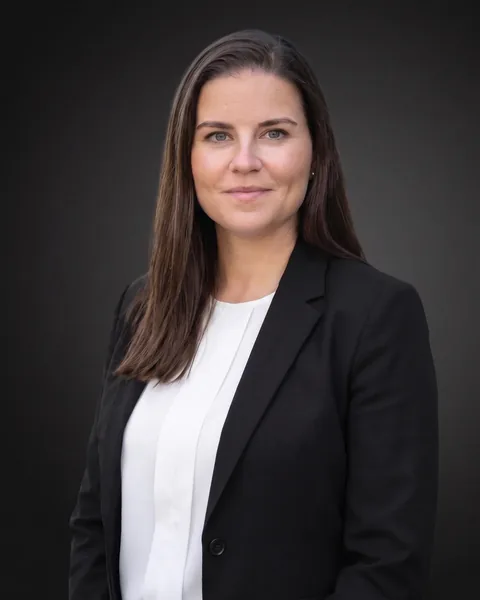
Alicja Motyl
Bausachverständige und Ingenieurin (M. Eng.) · Sachverständige für Schäden an Gebäuden IfS (in Weiterbildung)
Zeigen sich bei der Besichtigung erhebliche Bauschäden, Feuchtigkeit oder Schimmel, kann Alicja Motyl den bautechnischen Zustand gesondert untersuchen – etwa in einem Bauschadengutachten oder einer Feuchte- und Schimmelpilzbewertung. Diese Untersuchung ist nicht Teil des Restnutzungsdauer-Gutachtens und wird nur nach Ihrer gesonderten Beauftragung berechnet.
Sachverständigen- und Ingenieurbüro Motyl · nimmt bei bautechnischen Fragen nach Verfügbarkeit teil – bitte bei der Anfrage angeben.
Häufige Fragen zum Restnutzungsdauer-Gutachten
Was kostet ein Restnutzungsdauer-Gutachten?
Was ist im Honorar enthalten – und was kostet zusätzlich?
Wann ist ein Restnutzungsdauer-Gutachten sinnvoll?
Welche Voraussetzungen gelten für eine kürzere tatsächliche Nutzungsdauer?
Welche Gutachten erkennt das Finanzamt an?
Ist eine persönliche Besichtigung erforderlich?
Welche Nachteile und Risiken bestehen?
Kann die Restnutzungsdauer rückwirkend berücksichtigt werden?
Wie wirken Modernisierungen und ein Instandhaltungsrückstand?
Kann auch für eine Eigentumswohnung oder ein Mehrfamilienhaus ein Gutachten erstellt werden?
Wie unterscheidet sich ein Restnutzungsdauer-Gutachten von einem Verkehrswertgutachten?
Was sagen Erfahrungen mit Restnutzungsdauer-Gutachten über ihre Wirtschaftlichkeit aus?
Was leistet der kostenlose AfA-Potenzialcheck – und was nicht?
Quellen: § 7 Abs. 4 und 5b EStG, § 11c EStDV, ImmoWertV Anlagen 1 und 2, BFH IX R 25/19 und IX R 14/23, FG Münster 14 K 654/23 E – siehe Rechtslage. Geprüft am 19.11.2026. Allgemeine Information, keine Steuer- oder Rechtsberatung.
Restnutzungsdauer-Gutachten anfragen
Alexander Motyl, zertifizierter ImmobiliengutachterSchildern Sie uns per E-Mail kurz Ihr Gebäude und Ihre Fragestellung. Wir klären, ob ein Gutachten in Betracht kommt, welche Unterlagen nötig sind, und schicken Ihnen ein schriftliches Honorarangebot. Wir melden uns werktags innerhalb von 24 Stunden.
- Kostenlos und unverbindlich: Anfrage, organisatorische Vorabklärung und Angebot
- Honorar ab 990 € inkl. USt. und persönlicher Besichtigung
- Kostenpflichtig wird das Gutachten erst, wenn Sie unser schriftliches Honorarangebot annehmen
- Auch für Steuerberatungskanzleien, die für Mandanten anfragen
Sachverständigen- und Ingenieurbüro Motyl · Hauptstr. 19–21 · 50226 Frechen · 02234 250 96 15 · mail@immobiliengutachter-motyl.de
Restnutzungsdauer-Gutachten anfragen
Schreiben Sie uns per E-Mail, worum es geht – die Vorlage enthält die wichtigsten Angaben. Das Ergebnis des AfA-Potenzialchecks können Sie über „Ergebnis per E-Mail anfragen“ direkt übernehmen oder kopieren und einfügen.
Anfrage per E-Mail senden ↗ ☎ 02234 250 96 15mail@immobiliengutachter-motyl.de · Hauptstr. 19–21, 50226 Frechen · auch für Steuerberatungskanzleien, die für Mandanten anfragen
- Kostenlos und unverbindlich
- Ihre Anfrage, die organisatorische Vorabklärung und das Honorarangebot
- Kostenpflichtig – nur nach Vereinbarung
- das Gutachten; es beginnt erst nach Ihrer Zustimmung zu unserem schriftlichen Honorarangebot
Bitte senden Sie nur Unterlagen, die Sie weitergeben dürfen. Hinweise zum Datenschutz: Datenschutzerklärung.