Immobilien Due Diligence – wirtschaftliche Analyse, Bewertung und Transaktionsrisiken
Bei größeren Immobilieninvestitionen beeinflussen nachhaltige Mieterträge, Vertragsstrukturen, Bewirtschaftungskosten und objektspezifische Risiken den Wert und die Wirtschaftlichkeit einer Transaktion.
Das Sachverständigen- und Ingenieurbüro Motyl unterstützt Investoren, Family Offices, Immobiliengesellschaften und Bestandshalter mit kaufmännischer Immobilien-Due-Diligence, Wertermittlung und wirtschaftlicher Risikoanalyse.
Alexander Motyl verbindet seine Erfahrung aus Konzernrevision und Unternehmensberatung mit seinen Qualifikationen in Immobilienbewertung, Real Estate Asset Management und Projektentwicklung. Ergänzende bautechnische Untersuchungen erfolgen nach Verfügbarkeit und gesonderter Vereinbarung.
Telefon: 02234 250 96 15 · Die erste Anfrage und die Klärung des möglichen Leistungsumfangs sind kostenlos und unverbindlich.
Was wird bei einer Immobilien-Due-Diligence geprüft?
Eine Immobilien-Due-Diligence ist die systematische Untersuchung ausgewählter Eigenschaften, wirtschaftlicher Grundlagen und Risiken einer Immobilie oder eines Immobilienbestands im Zusammenhang mit einer Investitionsentscheidung.
Ziel ist es, die verfügbaren Informationen kritisch zu analysieren, wesentliche Unsicherheiten zu erkennen und die wirtschaftlichen Folgen relevanter Sachverhalte nachvollziehbar einzuordnen.
Welche Prüfbereiche erforderlich sind, hängt insbesondere von der Objektart, der Transaktionsstruktur, dem Investitionsziel und dem vereinbarten Untersuchungsumfang ab.
Kaufmännische Immobilien-Due-Diligence
Im Mittelpunkt stehen:
- Miet- und Ertragsstrukturen
- Leerstand und Mietvertragslaufzeiten
- Bewirtschaftungskosten
- Wirtschaftlichkeit der Immobilie
- Kapital- und Investitionsbedarf im vereinbarten Umfang
- Standort- und Marktbedingungen
- Nachhaltigkeit der Erträge
- Wirtschaftliche Chancen und Risiken
Immobilienbewertung und Investmentanalyse
Hierzu zählen je nach Auftrag:
- Markt- und Verkehrswertermittlung
- Plausibilisierung von Bewertungsannahmen
- Kaufpreisanalysen
- Ertragswert- und andere geeignete Bewertungsverfahren
- Szenario- und Sensitivitätsanalysen
- Auswirkungen von Miet-, Leerstands- und Investitionsrisiken
Red-Flag-Analyse
Strukturierte Identifizierung wesentlicher Auffälligkeiten und ungeklärter Sachverhalte.
Eine Red-Flag-Prüfung ist keine vollständige Untersuchung sämtlicher denkbarer Risiken.
Ergänzende bautechnische Untersuchung
Vereinbarte Beurteilung erkennbarer baulicher Auffälligkeiten im Rahmen der tatsächlich vorhandenen Fachkompetenz.
Keine pauschale Komplettprüfung aller technischen Gewerke.
Kaufmännische und technische Due Diligence – der Unterschied
Die kaufmännische (Commercial) Due Diligence untersucht die wirtschaftlichen Grundlagen einer Immobilie: Erträge, Kosten, Verträge, Markt und Risiken. Die technische Due Diligence untersucht den baulichen und technischen Zustand – von der Gebäudehülle bis zur technischen Gebäudeausrüstung. Unser Schwerpunkt ist die immobilienbezogene kaufmännische Due Diligence mit Immobilienbewertung. Bautechnische Fragen untersuchen wir ergänzend im vereinbarten Umfang; umfassende technische, rechtliche, steuerliche und finanzwirtschaftliche Prüfungen sind eigenständige Fachdisziplinen.
Leistungsbereiche für Investoren und institutionelle Auftraggeber
Den Untersuchungsumfang legen wir je Transaktion fest. Die vier Bausteine lassen sich einzeln oder kombiniert beauftragen – für einzelne Immobilien ebenso wie für größere Bestände.
A · Commercial Due Diligence / kaufmännische Immobilienprüfung
Wirtschaftliche Grundlagen einer Immobilientransaktion prüfen
Wir führen eine immobilienbezogene kaufmännische Due Diligence durch: Analyse der Miet- und Ertragsstruktur, Bewirtschaftungskosten, Vertragslaufzeiten, Leerstände und wirtschaftlichen Besonderheiten.
Mögliche Prüfschwerpunkte:
- Soll- und Ist-Mieten
- Mietvertragsrestlaufzeiten
- Mieterkonzentration
- Nicht umlegbare Kosten
- Leerstand und Wiedervermietung
- Ertragsausfälle
- Plausibilität von Prognoseannahmen
- Investitions- und Instandhaltungsbedarf im vereinbarten Umfang
Eine Prüfung sämtlicher Unternehmensfinanzen oder Unternehmensprozesse ist nicht Bestandteil jedes Auftrags.
B · Valuation & Investment Analysis
Immobilienbewertung und Kaufpreisplausibilisierung
Bewertung von Immobilien und Immobilienbeständen sowie wirtschaftliche Einordnung relevanter Bewertungsannahmen.
Ein vollständiges Verkehrswertgutachten nach § 194 Baugesetzbuch (BauGB) und Immobilienwertermittlungsverordnung (ImmoWertV) wird nur dann geschuldet, wenn es ausdrücklich beauftragt ist.
Eine überschlägige Wertindikation ist kein vollständiges Verkehrswertgutachten.
C · Transaction Risk Review
Red Flags und wirtschaftliche Risiken erkennen
Strukturierte Prüfung vorhandener Unterlagen und Darstellung wesentlicher Auffälligkeiten.
Mögliche Berichterstattung:
- Executive Summary
- Zusammenfassung wesentlicher Ergebnisse
- Red-Flag-Übersicht
- Offene Unterlagen und ungeklärte Fragen
- Wirtschaftliche Auswirkungen
- Empfohlener weiterer fachlicher Prüfungsbedarf
Der Bericht stellt die Ergebnisse auf Grundlage der vorgelegten Unterlagen dar. Eine Garantie für Vollständigkeit oder Risikofreiheit ist damit nicht verbunden.
D · Asset-Management-orientierte Beratung
Wertsteigerungspotenziale und immobilienwirtschaftliche Handlungsoptionen
Ausgewählte, auf den Auftrag bezogene Betrachtungen zu:
- Nachhaltigkeit bestehender Mieterträge
- Bewirtschaftungsoptimierung
- Leerstandsreduzierung
- Investitionsprioritäten
- Wertsteigerungspotenzialen
- Chancen und Risiken unterschiedlicher Nutzungsszenarien
Diese Leistungen erfolgen entsprechend dem konkret vereinbarten Umfang. Eine laufende Asset-Management-Verantwortung oder eine bestimmte Wertsteigerung ist damit nicht verbunden.
Welche Prüfung passt zu Ihrer Transaktion?
Wir klären mit Ihnen Prüfziel, Unterlagen und Untersuchungsumfang – kostenlos und unverbindlich.
Wer prüft was? Aufgabenteilung und Abgrenzung
Alexander Motyl – wirtschaftliche Prüfung und Gesamtverantwortung
Federführung bei:
- Immobilienbewertung
- Miet- und Ertragsanalysen
- Wirtschaftlichkeitsbetrachtungen
- Prüfung und Plausibilisierung verfügbarer wirtschaftlicher Unterlagen
- Untersuchung wertrelevanter Mietvertragsdaten
- Markt- und Standortanalysen
- Identifizierung wirtschaftlicher und bewertungsrelevanter Risiken
- Szenario- und Sensitivitätsanalysen
- Erstellung beziehungsweise Koordination der vereinbarten Berichterstattung
- Kommunikation mit Auftraggebern und weiteren beteiligten Fachberatern
Die Prüfung von Mietvertragsdaten ist keine vollumfängliche mietrechtliche Vertragsprüfung.
Alicja Motyl – ergänzende bautechnische Kompetenz
Nach Verfügbarkeit und gesonderter Vereinbarung:
- Beurteilung erkennbarer baulicher Auffälligkeiten
- Untersuchung vereinbarter Feuchte- und Schimmelfragestellungen
- Dokumentation sichtbarer Bauschäden
- Orientierende Einordnung baulicher Instandhaltungsfragen
- Identifizierung weiteren bautechnischen Untersuchungsbedarfs
Ingenieurin, Master of Engineering, Bausachverständige und DEKRA-zertifizierte Sachverständige für Schimmelpilzbewertung.
Gesondert zu beauftragende Fachprüfungen
Nicht automatisch Bestandteil der eigenen Leistung:
- Umfassende technische Gebäudeausrüstung (TGA)
- Elektrofachprüfungen
- Standsicherheitsnachweise
- Brandschutzgutachten
- Technische Detailprüfungen von Heizungs- und Lüftungsanlagen
- Schadstoff- und Altlastenuntersuchungen
- Vollständige energetische Fachgutachten
- Rechtliche Due Diligence
- Steuerliche Due Diligence
- Financial Due Diligence im Sinne einer umfassenden finanzwirtschaftlichen Prüfung
Bei Bedarf benennen wir den entsprechenden Fachprüfungsbedarf. Eine Einbindung externer Fachleute erfolgt nur nach gesonderter Vereinbarung.
Praxisbeispiel – Due Diligence beim Ankauf eines Gewerbeimmobilienportfolios
Fiktives Modellbeispiel – keine tatsächliche Kundenreferenz. Sämtliche Zahlen und Sachverhalte sind frei gewählte Annahmen und stellen keine realen Markt- oder Objektdaten dar.
Ausgangssituation
Eine Immobilieninvestmentgesellschaft beabsichtigt, ein Portfolio aus fünf vermieteten Gewerbeimmobilien zu erwerben.
Der vereinbarte beziehungsweise angebotene Gesamtkaufpreis beträgt im Modellfall 28 Millionen Euro.
Vor Abschluss der Transaktion möchte der Investor insbesondere prüfen lassen, wie nachhaltig die bestehenden Erträge sind, welche wirtschaftlichen Risiken bestehen und ob die vorliegenden Bewertungsannahmen plausibel erscheinen.
Fiktive Ausgangsdaten
| Merkmal | Modellannahme |
|---|---|
| Anzahl der Immobilien | 5 |
| Nutzungsart | Gewerbeimmobilien |
| Angebotener Gesamtkaufpreis | 28.000.000 € |
| Tatsächliche Jahresnettokaltmiete | 1.680.000 € |
| Jahresmiete eines bedeutenden Mieters | 420.000 € |
| Restlaufzeit dieses Mietvertrags | 24 Monate |
| Mögliches Leerstandsszenario | 9 Monate |
| Hypothetische künftige Investitionen | 650.000 € |
1. Erste wirtschaftliche Einordnung
Aus dem Kaufpreis und der aktuellen Jahresnettokaltmiete ergibt sich zunächst eine einfache rechnerische Mietrendite auf den Kaufpreis:
1.680.000 € ÷ 28.000.000 € = 6,0 % p. a.
Dieser Wert berücksichtigt noch keine Erwerbsnebenkosten, nicht umlegbaren Bewirtschaftungskosten, zukünftigen Investitionen oder möglichen Mietausfälle.
Es handelt sich deshalb weder um eine Nettorendite noch um eine vollständige Aussage zur Wirtschaftlichkeit des Portfolios.
2. Konzentrationsrisiko bei einem bedeutenden Mieter
Ein einzelner Mieter trägt im Modell jährlich 420.000 € zum Mietertrag bei.
Das entspricht:
420.000 € ÷ 1.680.000 € = 25 % der aktuellen Jahresnettokaltmiete.
Ein Viertel der laufenden Mieteinnahmen hängt damit von einem einzigen Mietverhältnis ab.
Da der Vertrag in 24 Monaten ausläuft, muss der Investor die wirtschaftlichen Auswirkungen unterschiedlicher Anschlussvermietungsszenarien berücksichtigen.
Eine Vertragsverlängerung ist im Modellfall nicht verbindlich zugesagt.
3. Szenarioanalyse möglicher Mietausfälle
Bei einem angenommenen Auszug und unveränderter bisheriger Miethöhe ergeben sich folgende rein rechnerischen Szenarien:
| Hypothetischer Leerstand | Nominaler Mietausfall |
|---|---|
| 3 Monate | 105.000 € |
| 6 Monate | 210.000 € |
| 9 Monate | 315.000 € |
| 12 Monate | 420.000 € |
Die Beträge stellen ausschließlich mögliche Mietausfälle in den gewählten Modellannahmen dar.
Sie sind weder Eintrittsprognosen noch automatisch gleich hohe Verkehrswertabschläge.
Für die Immobilienbewertung sind insbesondere der zeitliche Eintritt, die Wiedervermietbarkeit, mögliche Mietänderungen, zusätzliche Kosten und die marktgerechte Bewertung dieser Risiken maßgeblich.
4. Zusätzlicher Investitionsbedarf
Im Modell bestehen Hinweise auf mögliche künftige Investitionen von insgesamt 650.000 €.
Auch dieser Betrag ist zunächst eine hypothetische Planungsannahme.
Zu klären wären unter anderem:
- Welche Maßnahmen sind tatsächlich erforderlich?
- Welche Zeitpunkte sind realistisch?
- Welche Kosten sind bereits durch vorhandene Unterlagen belegt?
- Welche Prüfungen durch spezialisierte Fachplaner sind notwendig?
- Welche Auswirkungen haben die Maßnahmen auf Erträge und Immobilienwerte?
- Welche Risiken sind möglicherweise bereits in vorhandenen Wertansätzen berücksichtigt?
Insbesondere darf ein möglicher Mietausfall nicht ohne weitere Prüfung gemeinsam mit Investitionskosten vom Kaufpreis oder Marktwert abgezogen werden.
Risikomatrix der Modellbefunde
Die Übersicht fasst die Modellbefunde zusammen und zeigt, welche Fragen jeweils weiter zu prüfen wären.
| Modellbefund | Modellwert | Weiterer Prüfungsbedarf |
|---|---|---|
| Mieterkonzentration | 25 % der Jahresnettokaltmiete | Bonität und Branche des Mieters, Bedeutung der Fläche für den Mieter, Drittverwendbarkeit der Fläche bei einem Auszug |
| Restlaufzeit des wesentlichen Mietvertrags | 24 Monate | Verlängerungsoptionen und Kündigungsregelungen (rechtliche Würdigung durch Rechtsberatung), marktübliche Miete, realistische Vermarktungsdauer |
| Hypothetischer Mietausfall bei neun Monaten Leerstand | 315.000 € | Wiedervermietbarkeit, mögliche Mietanreize und Umbaukosten, nicht umlegbare Kosten während des Leerstands, Berücksichtigung in der Bewertung |
| Hypothetischer Investitionsbedarf | 650.000 € | Erforderlichkeit und Zeitpunkt der Maßnahmen, vorhandene Kostenbelege, technische Fachprüfung, mögliche Berücksichtigung in vorhandenen Wertansätzen |
Die Matrix enthält keine Eintrittswahrscheinlichkeiten und keine Verkehrswertabschläge. Die Beträge sind Modellannahmen.
5. Was leistet die Due Diligence von Motyl?
Im vereinbarten Umfang untersucht Alexander Motyl insbesondere:
- Miet- und Ertragsstruktur
- Prüfung der vorliegenden Mietlisten, Vertragsdaten, Restlaufzeiten und relevanten Einnahmen.
- Wirtschaftliche Risiken
- Plausibilisierung von Leerstands-, Kosten- und Investitionsannahmen.
- Immobilienbewertung
- Einordnung vorhandener Wertansätze und gegebenenfalls gesondert vereinbarte Wertermittlungen.
- Transaktionsrelevante Red Flags
- Darstellung wichtiger wirtschaftlicher Auffälligkeiten und offener Sachverhalte.
- Weiterer Prüfungsbedarf
- Hinweise auf gegebenenfalls erforderliche rechtliche, technische oder steuerliche Spezialprüfungen.
Eine umfassende technische Prüfung aller fünf Immobilien sowie eine vollständige rechtliche, steuerliche oder finanzielle Due Diligence sind nicht automatisch Bestandteil dieser Leistung.
6. Ergebnis für den Investor
Der Auftraggeber erhält entsprechend dem vereinbarten Leistungsumfang eine strukturierte wirtschaftliche Betrachtung des Immobilienportfolios.
Der Bericht kann insbesondere aufzeigen, welche Risiken die Ertragsstruktur beeinflussen, welche Investitionsannahmen weiter geprüft werden müssen und welche Bewertungsgrundlagen kritisch zu hinterfragen sind.
Der Nutzen liegt nicht in einer vermeintlichen Garantie für einen erfolgreichen Immobilienkauf, sondern in einer nachvollziehbareren Entscheidungsgrundlage.
Sie prüfen den Ankauf eines Immobilienportfolios?
Wir unterstützen Sie bei der wirtschaftlichen Due Diligence, der Plausibilisierung von Bewertungsannahmen und der Identifizierung wesentlicher Transaktionsrisiken.
Praxisbeispiel – Wirtschaftliche Due Diligence bei einer gemischt genutzten Investitionsimmobilie
Fiktives Modellbeispiel – keine tatsächliche Kundenreferenz. Die Zahlen sind hypothetisch und keine Aussage über eine konkrete Marktlage.
Ausgangssituation
Eine Immobiliengesellschaft beabsichtigt, ein größeres Wohn- und Geschäftshaus zu erwerben.
Die Immobilie umfasst mehrere Wohn- und Gewerbeeinheiten. Ein bedeutender Gewerbemietvertrag läuft in absehbarer Zeit aus.
Der Investor möchte vor einer vertraglichen Bindung insbesondere die Ertragsqualität, mögliche Leerstandsrisiken und zusätzliche Investitionsanforderungen untersuchen.
Fiktive Ausgangsdaten
| Merkmal | Modellannahme |
|---|---|
| Objekt | Wohn- und Geschäftsimmobilie |
| Angebotspreis | 9.500.000 € |
| Aktuelle Jahresnettokaltmiete | 580.000 € |
| Jahresmiete eines bedeutenden Gewerbemieters | 180.000 € |
| Restlaufzeit Gewerbemietvertrag | 18 Monate |
| Mögliche Leerstandsdauer | 6 Monate |
| Hypothetischer Investitionsbedarf | 320.000 € |
1. Erste Einordnung der Mietrendite
Aus der Jahresnettokaltmiete und dem Angebotspreis ergibt sich:
580.000 € ÷ 9.500.000 € = rund 6,1 % p. a.
Hierbei handelt es sich lediglich um eine einfache rechnerische Mietrendite bezogen auf den Angebotspreis.
Erwerbsnebenkosten, nicht umlegbare Bewirtschaftungskosten, Mietausfälle und Investitionen sind darin noch nicht berücksichtigt.
Daraus kann deshalb kein abschließendes Urteil über die wirtschaftliche Angemessenheit des Kaufpreises abgeleitet werden.
2. Konzentration auf einen bedeutenden Gewerbemieter
Der Gewerbemieter trägt jährlich 180.000 € zur Nettokaltmiete bei.
Das entspricht rund 31 % der gesamten aktuellen Jahresnettokaltmiete.
Ein Ausfall dieser Einnahmen könnte die wirtschaftliche Situation der Immobilie deutlich beeinflussen.
Deshalb sollte unter anderem untersucht werden, wie lange der Mietvertrag noch läuft, welche alternativen Vermietungsmöglichkeiten bestehen und welche wirtschaftlichen Annahmen der Käufer seiner Planung zugrunde legt.
3. Vergleich unterschiedlicher Vermietungsszenarien
Für das Modell werden drei hypothetische Entwicklungen betrachtet.
Szenario A – Verlängerung zu bisherigen Konditionen
Der Gewerbemieter setzt das Mietverhältnis mit einer jährlichen Nettokaltmiete von 180.000 € fort.
Unter sonst gleichen Bedingungen entsteht aus diesem Mietverhältnis keine Mietlücke.
Szenario B – Sechs Monate Leerstand
Der Mieter zieht zum Vertragsende aus. Für sechs Monate wird keine Anschlussvermietung erreicht.
Rechnerischer Mietausfall:
180.000 € ÷ 12 × 6 = 90.000 €
Szenario C – Wiedervermietung mit 15 % niedrigerer Miete
Nach einer Neuvermietung wird hypothetisch nur noch 85 % der bisherigen Jahresmiete erzielt.
Neue Jahresmiete:
180.000 € × 85 % = 153.000 €
Dauerhafte rechnerische Mietdifferenz:
180.000 € − 153.000 € = 27.000 € jährlich
Die Szenarien sind alternative Annahmen. Eine Kombination aus Leerstand und anschließend niedrigerer Miete müsste für den jeweiligen Betrachtungszeitraum gesondert modelliert werden.
Keine dieser Zahlen entspricht automatisch einer Verkehrswertminderung.
4. Möglicher Investitionsbedarf
Zusätzlich enthält das Modell einen angenommenen Investitionsbedarf von 320.000 €.
Dieser kann beispielsweise aus Modernisierungs-, Umgestaltungs- oder Instandhaltungsmaßnahmen bestehen.
Eine technische Bestätigung dieses Betrags ist mit dem Modellfall nicht verbunden.
Vor einer Kaufentscheidung wäre zu klären, welche Maßnahmen erforderlich sind, wer sie fachlich untersucht und welche Auswirkungen sich daraus auf die Wirtschaftlichkeit ergeben.
5. Bewertung und wirtschaftliche Risikoanalyse
Alexander Motyl kann im vereinbarten Umfang insbesondere folgende Fragestellungen untersuchen:
- Welche Mieteinnahmen sind tatsächlich dokumentiert?
- Welche wesentlichen Vertragslaufzeiten bestehen?
- Wie wirken sich unterschiedliche Vermietungsszenarien wirtschaftlich aus?
- Welche Bewirtschaftungskosten sind zu berücksichtigen?
- Welche wertrelevanten Risiken ergeben sich aus der Ertragsstruktur?
- Welche Investitionsannahmen sind plausibel und welche bedürfen einer vertieften Fachprüfung?
- Welche Auswirkungen haben diese Faktoren auf eine gesondert vereinbarte Immobilienbewertung?
Eine vollständige rechtliche Würdigung des Gewerbemietvertrags erfolgt nicht ohne entsprechende rechtsberatende Fachleistung.
6. Nutzen für den Auftraggeber
Die wirtschaftliche Due Diligence kann verdeutlichen, von welchen Annahmen die Investitionsrechnung abhängt.
Sie zeigt beispielsweise auf, dass bereits Veränderungen einzelner Mietverhältnisse erhebliche Auswirkungen auf die zukünftigen Einnahmen haben können.
Der Auftraggeber erhält damit eine strukturierte Grundlage, um offene Fragen vor dem Erwerb zu klären und die wirtschaftlichen Chancen und Risiken nachvollziehbarer einzuschätzen.
Sie planen den Erwerb einer größeren Gewerbe- oder Investitionsimmobilie?
Lassen Sie die wirtschaftlichen Grundlagen, vorhandenen Bewertungsannahmen und wesentlichen Transaktionsrisiken vor der Kaufentscheidung untersuchen.
Immobilien-Due-Diligence-Checkliste – welche Unterlagen und Risiken sind vor dem Ankauf wichtig?
A · Objekt- und Grundstücksdaten
- Grundbuch- und Grundstücksinformationen
- Flurstücke und Grundstücksflächen
- Bauunterlagen und Genehmigungen
- Flächenberechnungen
- Nutzungsinformationen
- Bestehende Objekt- und Zustandsgutachten
B · Miet- und Ertragsstruktur
- Mieterliste
- Mietverträge und Nachträge
- Soll- und Ist-Mieten
- Vertragslaufzeiten
- Optionsrechte
- Mietrückstände
- Leerstand
- Mieterkonzentration
- Dokumentierte Nebenkosten und Bewirtschaftungsdaten
C · Immobilienbewertung
- Vorhandene Wertgutachten
- Bewertungsstichtag
- Verwendete Bewertungsverfahren
- Ertragsannahmen
- Bewirtschaftungskosten
- Marktparameter
- Besondere objektspezifische Grundstücksmerkmale
- Dokumentation von Unsicherheiten
D · Investitions- und Risikobetrachtung
- Vorhandene Instandhaltungsplanung
- Modernisierungsbedarf
- Dokumentierte Investitionsbudgets
- Hinweise auf bauliche Auffälligkeiten
- Mögliche Vermietungsrisiken
- Wesentliche Informationslücken
- Erforderliche technische Spezialprüfungen
- Weiterer rechtlicher und steuerlicher Klärungsbedarf
Die Checkliste unterstützt die Vorbereitung einer Immobilientransaktion. Sie stellt keine Zusage dar, dass sämtliche aufgeführten Fachgebiete Bestandteil unserer Prüfleistung sind. Der tatsächliche Untersuchungsumfang wird vor der Beauftragung individuell festgelegt.
Wie läuft eine Immobilien-Due-Diligence ab?
Schritt 1 – Auftragsklärung
Klärung der Transaktion, Objektarten, Prüfungsziele und vorgesehenen Verwendung des Berichts.
Schritt 2 – Scoping und Honorarangebot
Festlegung des Leistungsumfangs, der Prüftiefe, benötigten Unterlagen, Berichtsform und Bearbeitungsplanung.
Gegebenenfalls Prüfung von Interessenkonflikten und Vertraulichkeitsanforderungen.
Schritt 3 – Unterlagenprüfung
Analyse bereitgestellter Unterlagen und vorhandener Datenräume im vereinbarten Umfang.
Fehlende oder unklare Daten werden dokumentiert.
Schritt 4 – Wirtschaftliche Analyse und gegebenenfalls Objektbesichtigung
Plausibilisierung von Erträgen, Kosten, Bewertungsannahmen und Risiken.
Ergänzende bautechnische Untersuchungen nur nach Vereinbarung.
Schritt 5 – Berichterstattung
Je nach Auftrag:
- Executive Summary
- Red-Flag-Bericht
- Kaufmännischer Due-Diligence-Bericht
- Sensitivitätsanalyse
- Gesondertes Immobilienwertgutachten
Schritt 6 – Ergebnisbesprechung
Besprechung der wesentlichen Erkenntnisse, Unsicherheiten und des weiteren fachlichen Prüfungsbedarfs.
Bericht und Haftungsabgrenzung
Im Auftrag sind insbesondere Untersuchungsumfang, Empfänger, Verwendungszweck, Datenbasis, wesentliche Annahmen und gegebenenfalls Nutzungs- beziehungsweise Weitergaberechte festzulegen.
Wir übernehmen keine Garantie für die Vollständigkeit der bereitgestellten Daten, für den wirtschaftlichen Erfolg einer Investition oder für eine bestimmte Kaufpreisreduktion.
Vertraulichkeit
Übermittelte Informationen und Unterlagen behandeln wir vertraulich. Vertraulichkeitsanforderungen und mögliche Interessenkonflikte klären wir vor der Beauftragung.
Eine allgemeine Bearbeitungsfrist gibt es nicht. Der Zeitrahmen hängt von Objektanzahl, Datenqualität, Prüfumfang und Berichtspflichten ab und wird vor der Beauftragung abgestimmt.
Was kostet eine Immobilien-Due-Diligence?
Das Honorar einer Immobilien-Due-Diligence richtet sich nach dem Umfang der Transaktion, der Anzahl und Art der Immobilien, der Qualität der vorhandenen Unterlagen sowie den vereinbarten Untersuchungs- und Berichtspflichten.
Eine auf wesentliche Risiken begrenzte Red-Flag-Prüfung unterscheidet sich im Aufwand erheblich von einer umfangreichen wirtschaftlichen Due Diligence mit mehreren Objekten, Szenarioanalysen und gesonderten Immobilienbewertungen.
Wir erstellen deshalb auf Grundlage einer individuellen Auftragsklärung ein transparentes Honorarangebot.
Ergänzende technische Spezialprüfungen, vollständige Verkehrswertgutachten und gesonderte Fachleistungen werden nur bei entsprechender Vereinbarung Bestandteil des Auftrags.
Die erste Anfrage und die Klärung eines möglichen Leistungsumfangs sind kostenlos und unverbindlich.
Gut zu wissen
- Bei geeigneten Immobilienwertgutachten kann die BVS-Honorarrichtlinie Immobilienbewertung 2026 berücksichtigt werden. Für wirtschaftliche Due-Diligence-Leistungen ist sie keine allgemeine Gebührenordnung.
- Einen pauschalen Festpreis für Due-Diligence-Prüfungen gibt es nicht.
- Kostenpflichtig wird erst die gesonderte Beauftragung auf Grundlage des Honorarangebots.
Immobilienbewertung und Due Diligence mit Erfahrung aus Konzernrevision und Unternehmensberatung
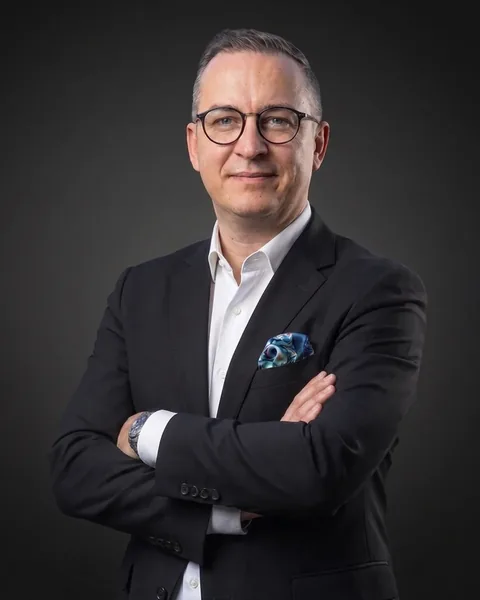
Alexander Motyl
Geschäftsführer · Wirtschaftsjurist LL.M. · gem. DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter · Fachbuchautor
Alexander Motyl verbindet seine immobilienwirtschaftliche Expertise mit einem fundierten beruflichen Hintergrund in der Unternehmensberatung und Konzernrevision.
Nach dem Studium der Wirtschaftsjurisprudenz mit Stationen in Köln, Berlin und Brisbane (Australien) war er in mehreren Konzernunternehmen als dem Vorstand beziehungsweise der Geschäftsführung unmittelbar unterstellter Revisor sowie als interner und externer Unternehmensberater tätig.
Zu seinen damaligen Aufgaben gehörten insbesondere die Analyse und Beurteilung von Geschäftsprozessen hinsichtlich Ordnungsmäßigkeit, Wirtschaftlichkeit und Effizienz, die Identifizierung unternehmerischer Risiken und Schwachstellen sowie die Entwicklung von Handlungsempfehlungen und Optimierungsansätzen.
Diese prüferische und wirtschaftliche Erfahrung verbindet er heute mit weiterführenden immobilienwirtschaftlichen Qualifikationen.
Als Geschäftsführer der COLOGNE IMMOBILIEN GmbH und verantwortlicher Sachverständiger des Sachverständigen- und Ingenieurbüros Motyl begleitet er Immobilienbewertungen und wirtschaftliche Prüfungen im Zusammenhang mit Immobilieninvestitionen und Transaktionen.
Sein Schwerpunkt liegt in der Verbindung von Immobilienwertermittlung, wirtschaftlicher Risikoanalyse und investorenorientierter Beratung.
Qualifikationen:
- Wirtschaftsjurist LL.M. – insbesondere Bank- und Kapitalmarktrecht, internationales Wirtschaftsrecht und weitere wirtschaftsrechtliche Schwerpunkte
- Diplom-Sachverständiger (DIA) für bebaute und unbebaute Grundstücke sowie Mieten und Pachten
- International Appraiser (DIA) – Deutsche Immobilien-Akademie an der Universität Freiburg
- Real Estate Asset Manager (DIA)
- Geprüfter Immobilien-Projektentwickler (IHK/EIA)
- Projektmanager Level D (GPM)
- Zertifizierter Immobiliengutachter (DIAZert) für die Marktwertermittlung gemäß ImmoWertV von Standardimmobilien LS (Wohn- und Gewerbeimmobilien) – zertifiziert unter Einhaltung der Anforderungen der DIN EN ISO/IEC 17024 durch die DIAZert, Zertifizierungsstelle der DIA Consulting AG (DAkkS-akkreditiert) · Zert.-Nr. DIA-IB-685 · gültig bis 05.02.2031
- Recognised European Valuer (TEGoVA) · REV-DE/IVD/2026/5
- DEKRA-zertifizierter Sachverständiger für Immobilienbewertung D3 · PC25416-00030
Recognised European Valuer (REV) ist eine Anerkennung der TEGoVA. Die DIAZert-Zertifizierung LS gilt für den dokumentierten Geltungsbereich Standardimmobilien. Die Qualifikationen sind persönliche Qualifikationen von Alexander Motyl, keine Zertifizierung des Büros.

Fachbuch
Alexander Motyl als Buchautor: „Optimal bewerten – erfolgreich verkaufen“
In seinem Fachbuch erklärt Alexander Motyl, wie Eigentümerinnen und Eigentümer den Wert ihrer Immobilie besser einordnen und einen Verkauf strukturiert vorbereiten können – von den Grundlagen der Immobilienbewertung und der Wertermittlung nach der ImmoWertV über wichtige Bewertungsfaktoren und typische Entscheidungsfehler bis zum Weg von der Bewertung zum Notartermin. ImmobilienFachVerlag, Esselbach, 1. Auflage 2025, ISBN 978-3-949964-20-6.
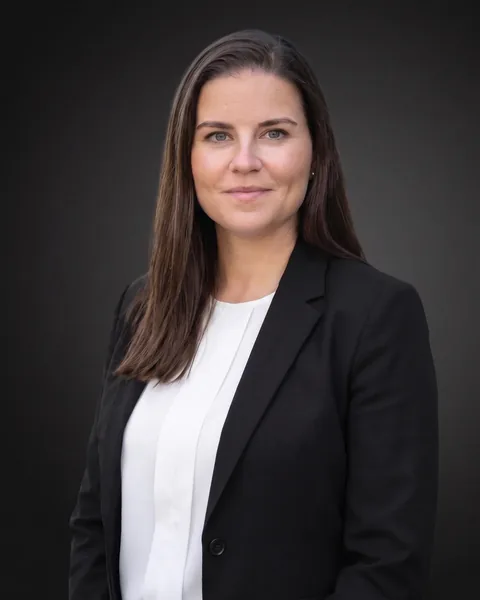
Alicja Motyl
Bausachverständige und Ingenieurin (M. Eng.) · DEKRA-zertifizierte Sachverständige für Schimmelpilzbewertung
Alicja Motyl beurteilt im vereinbarten Umfang erkennbare bauliche Auffälligkeiten, Feuchte- und Schimmelfragestellungen und sichtbare Bauschäden und benennt weiteren bautechnischen Untersuchungsbedarf. Eine vollständige technische Due Diligence sämtlicher Gewerke ist damit nicht verbunden.
Titel und Qualifikationen:
- Bausachverständige
- Ingenieurin, Master of Engineering (M. Eng.)
- DEKRA-zertifizierte Sachverständige für Schimmelpilzbewertung
- DEKRA-geprüfte Fachkraft für Schimmelpilzbeseitigung
- Sachverständige für Schäden an Gebäuden IfS (in Weiterbildung)
- Umweltmanagementbeauftragte (TÜV NORD)
- Betriebsbeauftragte für Gewässerschutz
Sachverständigen- und Ingenieurbüro Motyl · nimmt bei bautechnischen Fragen nach Verfügbarkeit teil – bitte bei der Anfrage angeben.
Wer ist Ihr Vertragspartner?
Die Leistungen werden unter der Marke Sachverständigen- und Ingenieurbüro Motyl erbracht. Vertragspartnerin ist die COLOGNE IMMOBILIEN GmbH, Hauptstraße 19–21, 50226 Frechen.
Die COLOGNE IMMOBILIEN GmbH bietet daneben auch Immobilienvermittlung an. Bewertung, Due Diligence und Vermittlung sind eigenständige Leistungen.
Standort und Einsatzgebiet
Unser Standort befindet sich in Frechen bei Köln. Wir betreuen Immobilienbewertungen und wirtschaftliche Ankaufsprüfungen insbesondere in Köln und Nordrhein-Westfalen sowie bei geeigneten Mandaten überregional nach Vereinbarung.
Häufige Fragen zur Immobilien-Due-Diligence
Was ist eine Immobilien-Due-Diligence?
Die systematische Prüfung ausgewählter wirtschaftlicher, wertrelevanter und gegebenenfalls baulicher Eigenschaften einer Immobilie im Zusammenhang mit einer Transaktion.
Bieten Sie Commercial Due Diligence für Immobilien an?
Ja. Wir übernehmen nach Auftragsprüfung immobilienbezogene kaufmännische Untersuchungen, insbesondere Miet- und Ertragsanalysen, Kostenbetrachtungen, Bewertungsplausibilisierung und wirtschaftliche Risikoanalysen.
Wie unterscheiden sich kaufmännische und technische Due Diligence?
Die kaufmännische Due Diligence untersucht Erträge, Kosten, Verträge, Markt und wirtschaftliche Risiken. Die technische Due Diligence untersucht den baulichen und technischen Zustand. Unser Schwerpunkt ist die kaufmännische Prüfung mit Immobilienbewertung; bautechnische Fragen untersuchen wir ergänzend im vereinbarten Umfang.
Wann ist eine Red-Flag-Prüfung sinnvoll?
Wenn vor einer Entscheidung oder in einer frühen Transaktionsphase zunächst die wesentlichen Auffälligkeiten und offenen Fragen erkannt werden sollen. Eine Red-Flag-Prüfung ist keine vollständige Untersuchung sämtlicher denkbarer Risiken.
Prüfen Sie auch größere Immobilienportfolios?
Ja, nach individueller Prüfung von Objektumfang, Datenlage, fachlichen Anforderungen und verfügbaren Bearbeitungskapazitäten.
Übernehmen Sie Immobilienbewertungen für regulierte Investmentfonds?
Bei Bewertungsmandaten für regulierte Investmentvermögen, Kapitalverwaltungsgesellschaften und vergleichbare Auftraggeber können besondere gesetzliche und regulatorische Anforderungen bestehen. Wir prüfen deshalb vor einer Auftragszusage den vorgesehenen Verwendungszweck, die erforderlichen Qualifikationen, Unabhängigkeitsanforderungen und gegebenenfalls besondere Voraussetzungen für die Bestellung als Bewerter. Ob eine Beauftragung möglich ist, klären wir im Einzelfall.
Erstellen Sie eine vollständige technische Due Diligence?
Eine vollständige technische Prüfung sämtlicher Fachdisziplinen ist keine eigene Standardleistung. Ergänzende bautechnische Untersuchungen können im vereinbarten Umfang erfolgen. Erforderliche Spezialprüfungen werden gesondert abgestimmt.
Welche Rolle spielt Ihre Erfahrung in der Konzernrevision?
Die berufliche Erfahrung in der Analyse wirtschaftlicher Prozesse, der Identifizierung von Risiken und der strukturierten Berichterstattung ergänzt unsere immobilienspezifische Bewertungs- und Prüfungskompetenz.
Erhalte ich auch eine Immobilienbewertung?
Eine Wertermittlung kann entsprechend dem vereinbarten Leistungsumfang erfolgen. Ein vollständiges Verkehrswertgutachten wird gesondert beauftragt.
Wie lange dauert eine Due-Diligence-Prüfung?
Der Zeitraum hängt insbesondere von Objektanzahl, Datenqualität, Prüfumfang und Berichtspflichten ab. Der Zeitrahmen wird vor der Beauftragung abgestimmt.
Welche Unterlagen benötigen Sie?
Insbesondere Objekt- und Grundstücksdaten, Mietlisten, Mietverträge, Ertrags- und Kostenaufstellungen, vorhandene Gutachten und gegebenenfalls Datenraumunterlagen.
Was kostet eine Due-Diligence-Prüfung?
Das Honorar wird individuell nach Umfang und Anforderungen des Auftrags vereinbart. Die erste Anfrage ist kostenlos und unverbindlich.
Übernehmen Sie auch überregionale Mandate?
Ja, bei geeigneten Immobilien- und Portfoliotransaktionen nach individueller Abstimmung.
Grundlagen: § 194 BauGB · Immobilienwertermittlungsverordnung (ImmoWertV). Stand: 22.11.2026. Allgemeine Information, keine Rechts-, Steuer- oder Finanzberatung.
Weitere Leistungen rund um Bewertung und Transaktion
Verkehrswertgutachten
Eigenständige Verkehrswertermittlung nach § 194 BauGB
Gewerbeimmobilien
Büro-, Handels-, Lager- und Produktionsimmobilien bewerten
Spezialimmobilien
Hotels, Pflege- und Betreiberimmobilien, Einkaufszentren
Internationale Immobilienbewertung
Auslandsimmobilien, Gutachten auf Englisch, Fair Value
Bauschadengutachten
Spezialisierte bautechnische Fragestellungen
Gutachtenüberprüfung
Vorhandene Wertgutachten fachlich prüfen lassen
Sie planen eine Immobilientransaktion oder prüfen den Erwerb eines Immobilienportfolios?
Wir besprechen mit Ihnen, welche wirtschaftlichen Prüfungen, Immobilienbewertungen und ergänzenden Untersuchungen für Ihr Vorhaben sinnvoll sind.
- Die erste Anfrage ist kostenlos und unverbindlich.
- Kostenpflichtig wird erst die gesonderte Beauftragung auf Grundlage des Honorarangebots.
- Bitte senden Sie mit der Anfrage noch keine vertraulichen Unterlagen. Datenraumzugänge klären wir nach der Auftragsklärung.
Sachverständigen- und Ingenieurbüro Motyl · Hauptstraße 19–21 · 50226 Frechen · Telefon 02234 250 96 15 · E-Mail mail@immobiliengutachter-motyl.de
Due-Diligence-Anfrage per E-Mail vorbereiten
Wählen Sie die Art des Anliegens und nennen Sie das Unternehmen bzw. den Auftraggeber – oder kreuzen Sie „Privatperson“ an. Die E-Mail-Vorlage enthält Felder für Name und – freiwillig – Telefon, Objektart, Anzahl der Immobilien, Standort, Transaktionsvolumen und Zeitraum. Die Nachricht wird erst gesendet, wenn Sie sie in Ihrem E-Mail-Programm abschicken.
Anfrage per E-Mail vorbereiten ↗ ☎ 02234 250 96 15mail@immobiliengutachter-motyl.de · Hauptstraße 19–21, 50226 Frechen
- Kostenlos und unverbindlich
- die erste Anfrage und die Klärung des möglichen Leistungsumfangs
- Kostenpflichtig – nur nach gesonderter Beauftragung
- die Prüfung. Grundlage ist ein individuelles Honorarangebot.
Wir verarbeiten Ihre Angaben zur Bearbeitung Ihrer Anfrage und zur Erstellung eines Angebots. Verantwortlich ist die COLOGNE IMMOBILIEN GmbH, Hauptstraße 19–21, 50226 Frechen. Weitere Informationen, insbesondere zu den Rechtsgrundlagen der Verarbeitung und Ihren Rechten, finden Sie in unserer Datenschutzerklärung. Bitte senden Sie mit dieser Anfrage noch keine Unterlagen.
Die Informationen dieser Seite erläutern allgemeine immobilienwirtschaftliche Prüfungs- und Bewertungsleistungen. Sie stellen keine individuelle Anlageempfehlung dar und ersetzen keine Rechts- oder Steuerberatung. Der verbindliche Leistungsumfang ergibt sich ausschließlich aus der jeweiligen Beauftragung. Die dargestellten Praxisfälle sind fiktive Modellbeispiele.